O TRXF11 atravessa um dos momentos mais importantes de sua história recente no mercado. A cota do fundo imobiliário despencou nas últimas semanas, mas o movimento chama atenção por uma razão específica: a forte queda do preço não foi acompanhada por uma deterioração proporcional do patrimônio líquido.
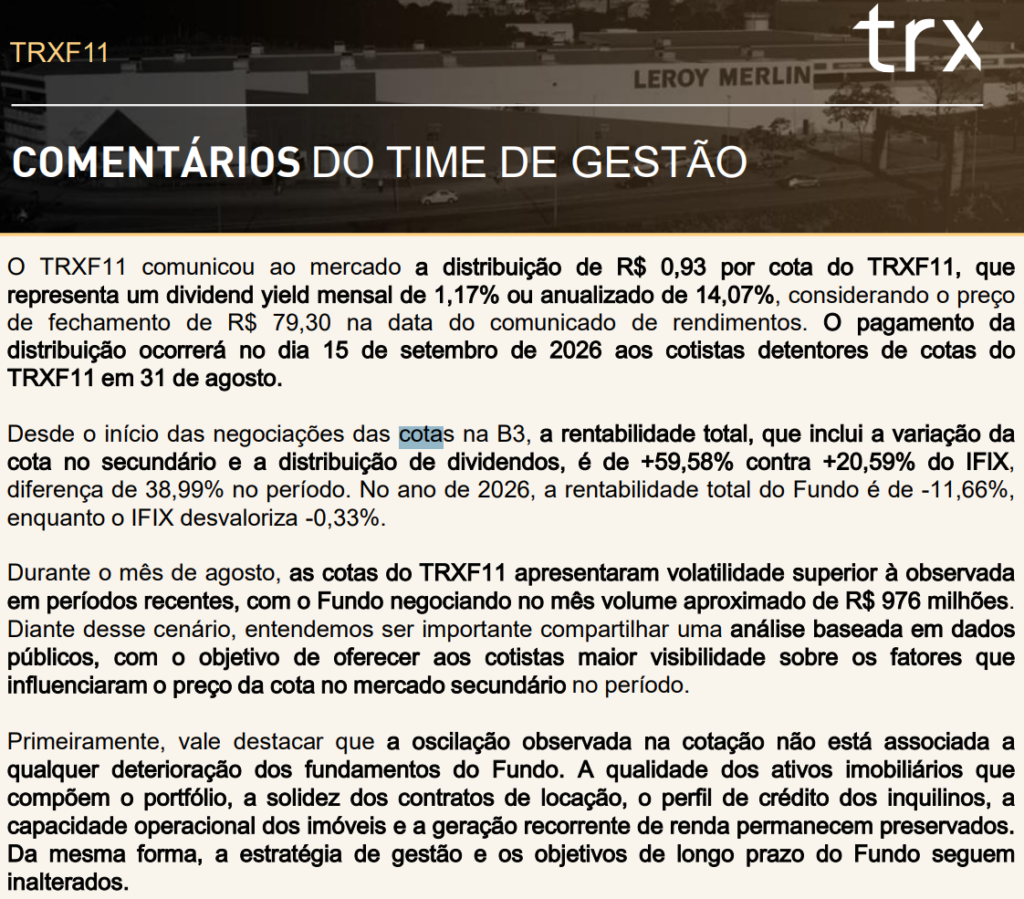
No final de julho, a cota estava próxima de R$ 91. Em agosto, terminou o mês em aproximadamente R$ 79. Já em meados de setembro, chegou à região dos R$ 72.
Enquanto isso, o valor patrimonial por cota divulgado no relatório de agosto estava em R$ 96,61.
A diferença entre os dois números levou o TRXF11 a ser negociado com um desconto próximo de 25% em relação ao valor patrimonial.
A distância entre preço e patrimônio levanta uma série de questões. O movimento pode estar relacionado ao fluxo de mercado, ao aumento do aluguel de cotas, à estrutura financeira do fundo ou à percepção de riscos relacionados à estratégia de crescimento.
Mais do que um único fator, os dados recentes mostram uma combinação de elementos que ajuda a explicar por que o mercado passou a exigir um desconto tão elevado.
A dimensão da queda
Em julho, o TRXF11 encerrou o mês cotado a aproximadamente R$ 91,10.
Em agosto, a cota terminou em R$ 79,30, uma queda de mais de 12% em apenas um mês.
Considerando a rentabilidade total, o fundo apresentou desempenho negativo de aproximadamente 12% em agosto.
O comportamento do patrimônio, entretanto, foi bastante diferente.
O valor patrimonial por cota passou de aproximadamente R$ 97 para R$ 96,61.
Na prática, enquanto o mercado reduziu fortemente o preço pelo qual as cotas são negociadas, o patrimônio por cota sofreu uma variação muito menor.

Com a cotação próxima de R$ 72 em setembro, o desconto em relação ao valor patrimonial chegou à casa de 25%.
Essa diferença é o ponto de partida para entender o que o mercado está precificando.
O resultado de agosto acende um sinal de atenção
Apesar da queda da cota, o TRXF11 manteve a distribuição de R$ 0,93 por cota em agosto.
O problema aparece quando o rendimento distribuído é comparado ao resultado efetivamente gerado pelo fundo.
Em julho, o resultado foi de aproximadamente R$ 59,97 milhões.
Em agosto, esse número caiu para aproximadamente R$ 45,14 milhões.
Na análise por cota, o resultado passou de aproximadamente R$ 0,96 para R$ 0,72.
Isso significa que, em agosto, o fundo distribuiu R$ 0,93 por cota enquanto gerou aproximadamente R$ 0,72 por cota de resultado.
A diferença não significa, por si só, que o rendimento de R$ 0,93 seja insustentável. O fundo possui uma reserva acumulada capaz de complementar a distribuição.
Mas essa reserva também diminuiu.
O saldo passou de aproximadamente R$ 0,57 para R$ 0,37 por cota.
O dado muda a natureza da discussão. A questão deixa de ser apenas se o fundo conseguiu manter o pagamento de R$ 0,93 e passa a ser qual é a capacidade recorrente do TRXF11 de sustentar esse nível de distribuição.
A resposta dependerá principalmente dos próximos resultados.
Dívida e liquidez entram no radar
Outro elemento relevante está na estrutura financeira.
Em agosto, o saldo devedor das securitizações aumentou de aproximadamente R$ 2,74 bilhões para R$ 2,90 bilhões.
A relação entre dívida e ativos passou de aproximadamente 29% para quase 30%.
Já a alavancagem líquida aumentou de aproximadamente 20% para quase 23%.
Ao mesmo tempo, os ativos com liquidez recuaram de aproximadamente R$ 843 milhões para R$ 663 milhões.
Os números não permitem resumir o movimento da cotação como simples especulação. Existe uma estrutura financeira que precisa ser monitorada, especialmente diante do volume de operações que o fundo vem realizando.
Por outro lado, esses dados também não significam que o fundo tenha perdido seus fundamentos.
A vacância permanece muito baixa, a carteira continua de grande porte e o TRXF11 segue realizando operações relevantes.
O quadro, portanto, exige uma análise conjunta entre patrimônio, geração de resultado, distribuição, dívida e estratégia de crescimento.
O aumento do aluguel de cotas
O aluguel de cotas passou a ocupar espaço importante na discussão sobre a forte queda da cotação.
No início de setembro, o estoque alugado ultrapassava 2,6 milhões de cotas.
A taxa média de aluguel, entretanto, estava em aproximadamente 0,04%.
A combinação de um estoque relevante de cotas alugadas com uma taxa média baixa pode facilitar operações de venda a descoberto e contribuir para aumentar a pressão técnica sobre o preço.
Isso não significa, porém, que o aluguel explique sozinho a queda.
O aumento do estoque alugado é um fato, mas estabelecer uma relação causal direta entre esse movimento e toda a desvalorização da cota exigiria evidências adicionais.
A própria gestão reconheceu o aumento expressivo do estoque alugado e destacou que oscilações de curto prazo podem ocorrer em períodos de negociação muito acima da média, sem que isso represente necessariamente uma mudança nos fundamentos.
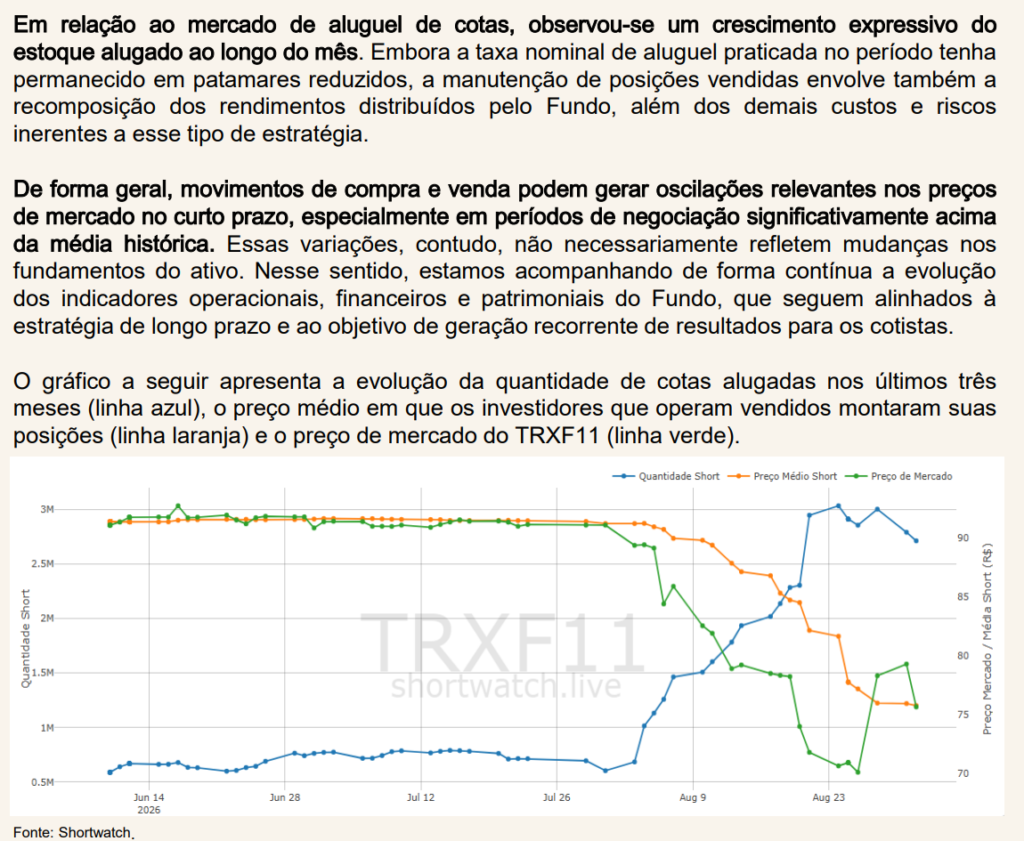
Assim, o aluguel pode estar amplificando a volatilidade, mas não é possível atribuir exclusivamente a ele uma queda dessa magnitude.
Um fundo em plena transformação
Ao mesmo tempo em que a cota sofre pressão, o TRXF11 continua executando uma quantidade significativa de operações.
O fundo comprou ativos, vendeu ativos, desistiu de algumas operações, estruturou novas aquisições e prepara uma nova emissão de grande porte.
Em agosto, algumas operações que estavam no pipeline foram canceladas.
Entre elas estavam um portfólio de lajes corporativas e galpões logísticos, além de uma operação envolvendo os empreendimentos Vista Faria Lima e Pátio Malzoni.
Os memorandos foram distratados sem penalidade.
O movimento pode ser interpretado como uma decisão de disciplina na alocação de capital, mas também evidencia o volume de operações que o fundo vem analisando simultaneamente.
E o pipeline continuou avançando.
Em 11 de setembro, o TRXF11 anunciou compromissos para adquirir dois ativos corporativos em São Paulo: o Thera Corporate e o Edifício Morumbi.
O valor total da operação é de aproximadamente R$ 340 milhões.
O Thera representa aproximadamente R$ 249 milhões, com cap rate de 8,41% ao ano.
O Edifício Morumbi representa aproximadamente R$ 91 milhões, com cap rate de 10,11% ao ano.
Os dois ativos somam aproximadamente 20 mil metros quadrados de área locável.
A estrutura de pagamento também merece atenção.
No caso do Thera, existe uma parcela final de aproximadamente R$ 154 milhões prevista para 2030, corrigida pelo IPCA positivo mais juros de 9,20% ao ano.
O movimento mostra que o TRXF11 continua buscando expansão, mas também aumenta a importância de acompanhar como essas aquisições serão financiadas e transformadas em geração de caixa.
A décima terceira emissão de cotas
No centro dessa estratégia está a décima terceira emissão de cotas do TRXF11.
A oferta pode chegar a aproximadamente R$ 5 bilhões.
O preço de emissão está em aproximadamente R$ 94,39 por cota, considerando o preço da emissão e o custo de distribuição.
A situação ganha importância quando esse valor é comparado com a cotação do mercado secundário.
Em 15 de setembro, o TRXF11 era negociado perto de R$ 72.
Existe, portanto, uma diferença muito significativa entre o preço pelo qual novas cotas estão sendo ofertadas e o preço pelo qual as cotas são negociadas no mercado.
Nas etapas de preferência e sobras, foram subscritas aproximadamente 426 mil cotas, diante de uma oferta superior a 53 milhões de novas cotas.
Com isso, restaram mais de 52 milhões de cotas para a etapa seguinte da oferta.
O desempenho da emissão passa a ser uma variável importante para o mercado porque o fundo possui um pipeline significativo de investimentos e precisa de capital para executar sua estratégia.
Mas existe uma diferença fundamental entre potencial e resultado.
Pipeline não é resultado.
Aquisição anunciada não é resultado.
Cap rate projetado não é resultado.
Promessa de distribuição também não é resultado.
O indicador definitivo será a capacidade desses ativos de gerar receita e resultado depois de consideradas despesas, custos financeiros e demais obrigações.
O que o mercado está tentando precificar
A forte queda da cota pode, portanto, incorporar diferentes fatores simultaneamente.
Existe uma pressão técnica associada ao aluguel de cotas.
Existe aumento de liquidez e de negociação.
Existe a mudança na estrutura financeira.
Existe uma distribuição superior ao resultado de agosto.
E existe uma estratégia de crescimento que envolve novas aquisições, vendas, securitizações e uma emissão potencial de R$ 5 bilhões.
O ponto central passa a ser o retorno que o fundo conseguirá produzir sobre todo esse crescimento.
O TRXF11 não está simplesmente aumentando sua carteira de imóveis.
O fundo está reorganizando uma carteira de grande porte, vendendo determinados ativos, adquirindo outros, utilizando estruturas de financiamento, realizando securitizações e buscando novos investimentos.
Todo esse processo precisa, no final, aparecer na forma de resultado recorrente.
É essa transformação de crescimento em resultado que o mercado terá de acompanhar.
O que observar daqui para frente
A forte diferença entre a cotação e o patrimônio não permite, isoladamente, concluir que o TRXF11 esteja barato ou que o desconto represente necessariamente uma oportunidade.
O que existe são fatos objetivos.
A cota caiu de aproximadamente R$ 91,10 em julho para R$ 79,30 em agosto e chegou à região de R$ 72 em setembro.
O valor patrimonial permaneceu próximo de R$ 96,61, levando o desconto para aproximadamente 25%.
A distribuição permaneceu em R$ 0,93 por cota, enquanto o resultado de agosto ficou em aproximadamente R$ 0,72 por cota.
A reserva caiu de R$ 0,57 para R$ 0,37 por cota.
A dívida das securitizações aumentou de aproximadamente R$ 2,74 bilhões para R$ 2,90 bilhões.
A relação dívida/ativos passou de aproximadamente 29% para quase 30%, enquanto a alavancagem líquida subiu de aproximadamente 20% para quase 23%.
Os ativos líquidos recuaram de aproximadamente R$ 843 milhões para R$ 663 milhões.
O estoque de cotas alugadas ultrapassou 2,6 milhões, com taxa média de aproximadamente 0,04%.
Ao mesmo tempo, o fundo continua realizando aquisições e estruturando a décima terceira emissão, que pode alcançar R$ 5 bilhões.
A partir daqui, os próximos resultados serão fundamentais para determinar se as novas operações conseguirão transformar expansão em geração recorrente de caixa.
Entre os principais pontos a acompanhar estão a manutenção dos R$ 0,93 por cota, a evolução da reserva, o comportamento da alavancagem, a capacidade de captação da décima terceira emissão e o desempenho das novas aquisições.
O principal desafio do TRXF11, portanto, não está apenas em recuperar a cotação.
Está em demonstrar que o patrimônio contabilizado e o crescimento da carteira podem ser convertidos em resultado recorrente suficiente para sustentar a distribuição e justificar uma menor diferença entre preço de mercado e valor patrimonial.
É nos próximos resultados que essa tese começará a ser testada de forma mais concreta.
Página TRX Real Estate : https://www.trxf11.com.br/
Este site tem caráter estritamente educacional e informativo, não constituindo recomendação de investimento ou aconselhamento financeiro.