Dois comunicados divulgados pela Azevedo & Travassos (AZEV3) em um intervalo de apenas um dia colocaram em evidência duas dimensões diferentes da estratégia da companhia.
Em 16 de setembro de 2026, a empresa comunicou ao mercado a participação de seu CEO, Gabriel Freire, no podcast Café com Ferri. No dia seguinte, 17 de setembro, divulgou um Fato Relevante anunciando a alienação de sua participação de controle na concessionária Verde Alagoas Ambiental, por R$ 21 milhões.
Isoladamente, os dois acontecimentos parecem tratar de assuntos distintos. O primeiro está relacionado à comunicação da administração com o mercado; o segundo envolve um desinvestimento e a entrada futura de recursos.
Quando analisados em sequência, porém, os documentos ajudam a entender como a Azevedo & Travassos vem apresentando sua estratégia de atuação em infraestrutura e investimentos.
A questão central passa a ser: o que esses dois movimentos representam para a companhia e para sua estratégia de alocação de capital?
Por que a AZEV3 comunicou a participação do CEO em um podcast?
O primeiro movimento ocorreu em 16 de setembro.
A Azevedo & Travassos publicou um Comunicado ao Mercado informando a participação do CEO Gabriel Freire no podcast “Café com Ferri”.
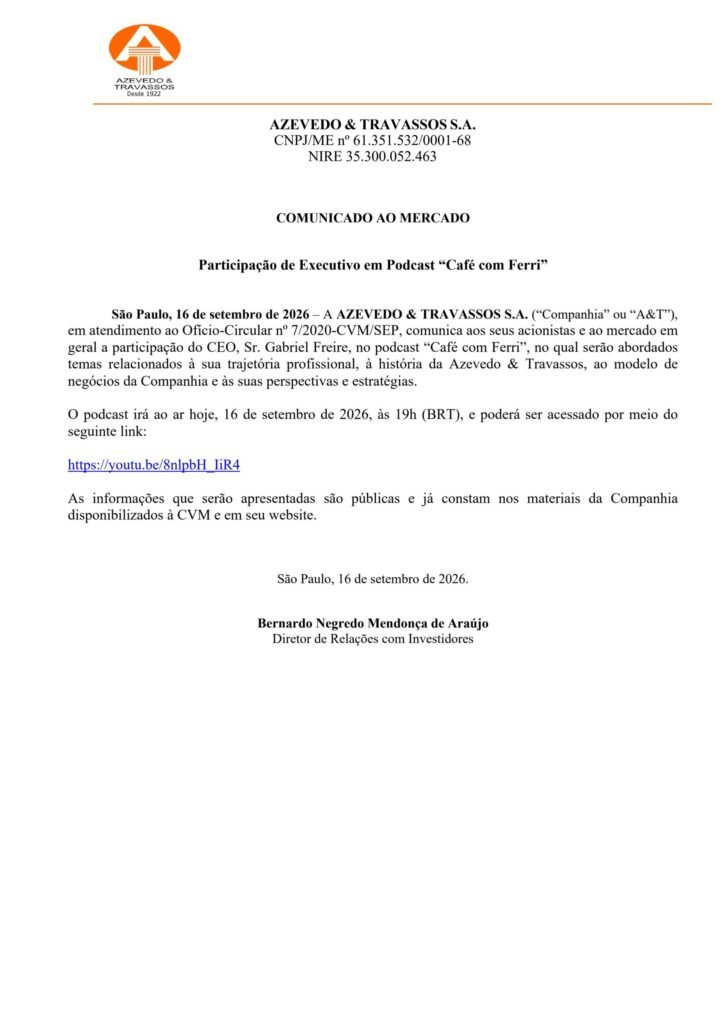
Segundo a companhia, a conversa abordaria a trajetória profissional do executivo, a história da Azevedo & Travassos, o modelo de negócios da empresa, suas perspectivas e suas estratégias.
O episódio estava programado para ir ao ar às 19h daquele dia.
Há, entretanto, uma informação relevante no próprio comunicado: a companhia afirmou que as informações que seriam apresentadas no podcast já eram públicas e constavam dos materiais disponibilizados à Comissão de Valores Mobiliários e no site da empresa.
Portanto, o comunicado não indicava a divulgação antecipada de uma informação material inédita. A iniciativa estava relacionada à exposição da administração e à apresentação da companhia ao público.
O episódio efetivamente publicado trouxe uma série de informações sobre a trajetória de Gabriel Freire e sobre a transformação da Azevedo & Travassos. A descrição do programa informa que o executivo assumiu o controle da empresa em 2019, quando, segundo seu próprio relato, a companhia tinha quatro funcionários. Atualmente, ele afirma que a estrutura conta com 3.800 pessoas, além de mencionar 22 campos de petróleo e a concessão da Rota Mogiana. A meta declarada na entrevista é alcançar R$ 1 bilhão de faturamento anual.
Para o investidor, o interesse desse tipo de participação está justamente na possibilidade de ouvir diretamente a administração explicar o modelo de negócios e a estratégia que já aparecem nos documentos corporativos.
O nome Café com Ferri e a referência à “Bolha do Alicate”
A participação no programa também chama atenção pelo próprio nome do podcast.
Rafael Ferri ficou associado a um dos episódios mais conhecidos do mercado acionário brasileiro, envolvendo as ações da Mundial e o episódio posteriormente conhecido como “Bolha do Alicate”.
O caso envolveu investigações e desdobramentos relacionados ao mercado de capitais.
Essa referência, entretanto, precisa ser tratada com precisão: não há, nos fatos analisados sobre a Azevedo & Travassos, uma relação entre aquele episódio e a companhia.
O ponto relevante para o investidor é outro.
O podcast representa uma oportunidade de acompanhar diretamente as explicações do CEO sobre a trajetória da empresa, seu modelo de negócios e sua visão estratégica.
A participação não deve ser confundida com uma recomendação sobre as ações, nem significa que as declarações da administração substituam a análise dos documentos e dos números da companhia.
O que o podcast proporciona é uma oportunidade adicional de entender como a própria administração apresenta a transformação da Azevedo & Travassos.
E, no dia seguinte, surgiu um acontecimento concreto que permite colocar essa estratégia à prova.
No dia seguinte, AZEV3 anuncia venda da Verde Alagoas
Em 17 de setembro, a Azevedo & Travassos divulgou um Fato Relevante comunicando a alienação de sua participação societária representativa do controle da Verde Alagoas Ambiental.
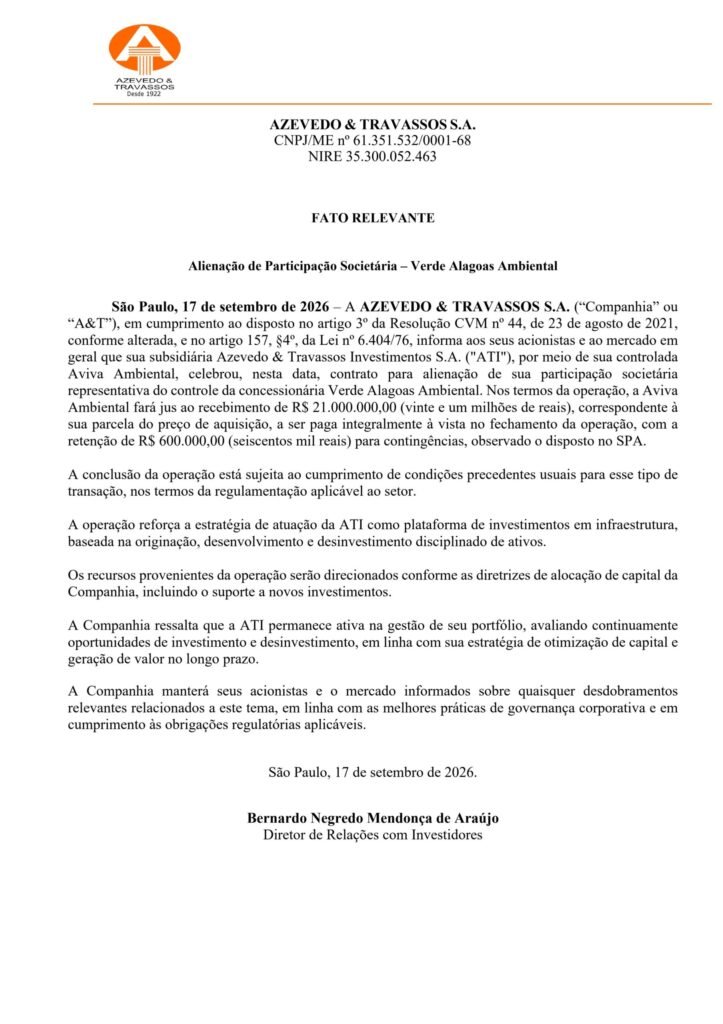
A operação foi realizada pela Azevedo & Travassos Investimentos (ATI), por meio de sua controlada Aviva Ambiental.
Nos termos do contrato, a Aviva Ambiental terá direito a receber R$ 21 milhões, correspondentes à sua parcela do preço de aquisição.
O pagamento está previsto para ocorrer integralmente à vista no fechamento da operação.
Há, contudo, uma retenção de R$ 600 mil para contingências, conforme previsto no contrato.
A operação ainda não está concluída. O fechamento depende do cumprimento de condições precedentes usuais para esse tipo de transação e das exigências regulatórias aplicáveis ao setor.
A companhia afirmou que os recursos provenientes da operação serão destinados de acordo com suas diretrizes de alocação de capital, incluindo o suporte a novos investimentos.
Esse ponto é central para entender a operação.
O que é a Verde Alagoas?
A Verde Alagoas Ambiental é uma concessionária de saneamento que atua em 27 municípios de Alagoas.
A concessão envolve serviços de abastecimento de água e esgotamento sanitário e prevê investimentos de aproximadamente R$ 1 bilhão ao longo de 35 anos.
A operação começou em 2022, quando a concessionária assumiu os serviços nos municípios abrangidos pelo projeto. A empresa mantém em seu site relatórios de acompanhamento e demonstrações financeiras referentes à operação.
Isso torna o desinvestimento relevante.
A Azevedo & Travassos está deixando uma posição de controle em um ativo de infraestrutura com horizonte de concessão de longo prazo.
Surge, então, uma pergunta natural: por que vender uma participação em um negócio desse tipo?
A resposta está na estratégia declarada pela própria ATI.
A estratégia da ATI: originar, desenvolver e desinvestir
No Fato Relevante, a Azevedo & Travassos afirma que a operação reforça a estratégia da ATI como uma plataforma de investimentos em infraestrutura, baseada em três etapas:
originação, desenvolvimento e desinvestimento disciplinado de ativos.
A lógica, portanto, não é necessariamente manter indefinidamente todos os ativos adquiridos.
A companhia descreve um modelo no qual pode identificar oportunidades, participar do desenvolvimento dos ativos e posteriormente realizar o desinvestimento, liberando capital para novos projetos.
Sob essa ótica, a venda da Verde Alagoas representa um exemplo concreto do modelo que a administração afirma estar buscando implementar.
Os recursos da operação deverão ser direcionados de acordo com as diretrizes de alocação de capital da companhia, incluindo novos investimentos.
A Azevedo & Travassos também afirmou que a ATI permanecerá ativa na gestão de seu portfólio, avaliando continuamente oportunidades de investimento e desinvestimento.
Um número chama atenção: R$ 123,2 milhões
Existe, porém, outro dado que merece ser colocado nessa análise.
Uma avaliação econômico-financeira da Verde Ambiental Alagoas, com data-base em 31 de dezembro de 2025, estimou o valor de 100% das ações da companhia em aproximadamente R$ 123,2 milhões.
O estudo utilizou o método de fluxo de caixa descontado.
A avaliação apresentou R$ 131,361 milhões como valor operacional da empresa. Na composição final, foram considerados ativos e passivos não operacionais líquidos de R$ 59,017 milhões negativos e caixa líquido de R$ 50,833 milhões, resultando na estimativa de valor de aproximadamente R$ 123,177 milhões.
Mas esse número não pode ser comparado diretamente aos R$ 21 milhões anunciados agora como se fossem valores equivalentes.
A avaliação corresponde a 100% da Verde Alagoas na data-base de 31 de dezembro de 2025.
Já os R$ 21 milhões correspondem à parcela do preço de aquisição atribuída à Aviva Ambiental pela participação que está sendo alienada.
Também existem diferenças de data, estrutura societária, participação dos demais acionistas, condições contratuais e contingências.
Portanto, seria incorreto concluir simplesmente que a Azevedo & Travassos vendeu um ativo avaliado em R$ 123,2 milhões por R$ 21 milhões.
A comparação exige conhecer exatamente a participação econômica da companhia na Verde Alagoas, o capital investido e os demais termos da operação.
E é justamente aí que surge uma das perguntas mais importantes para os próximos documentos da AZEV3.
Quanto a Azevedo & Travassos ganhou com esse investimento?
O valor de venda, sozinho, não responde se a operação foi economicamente bem-sucedida.
Para avaliar o resultado do investimento, seria necessário conhecer o capital originalmente aportado, o período de permanência no ativo, eventuais distribuições recebidas durante o período, ajustes contratuais e o valor efetivamente recebido no fechamento.
A diferença entre preço de venda e capital investido também não seria suficiente, isoladamente, para medir o retorno econômico completo.
Seria necessário considerar o tempo em que o capital permaneceu aplicado e os fluxos de caixa gerados durante o período.
Por isso, a questão que passa a acompanhar a operação é:
quanto valor a Azevedo & Travassos efetivamente criou ao investir, desenvolver e posteriormente vender a Verde Alagoas?
Essa resposta deverá aparecer nos próximos documentos e demonstrações financeiras da companhia.
O que a AZEV3 ganha com a operação?
O benefício mais imediato indicado pela administração está relacionado à reciclagem de capital.
O Fato Relevante informa que os recursos serão destinados conforme as diretrizes de alocação de capital da companhia, incluindo suporte a novos investimentos.
Isso significa que a empresa não apresentou a operação como uma distribuição extraordinária aos acionistas.
O objetivo declarado é utilizar o capital dentro da própria estratégia de investimentos.
Considerando apenas o valor nominal anunciado, os R$ 21 milhões têm uma retenção contratual de R$ 600 mil para contingências. Caso essa retenção seja integralmente considerada, o montante inicialmente não sujeito a essa retenção seria de R$ 20,4 milhões.
Ainda assim, esse não deve ser tratado automaticamente como o valor líquido final recebido pela companhia, já que o fechamento da operação ainda depende das condições precedentes e dos demais termos contratuais.
O ponto central, portanto, não é apenas quanto dinheiro entra.
É o retorno que esse capital poderá gerar quando for reinvestido.
Vender um ativo é uma coisa. Vender bem é outra
A operação não deve ser analisada apenas pela cifra de R$ 21 milhões.
Para entender seu impacto econômico, o investidor precisa acompanhar uma série de variáveis.
Quanto capital foi investido originalmente na Verde Alagoas?
Por quanto tempo esse capital permaneceu aplicado?
Quais resultados foram obtidos durante o período?
Quanto valor foi criado no ativo?
Qual era a participação econômica efetiva da Azevedo & Travassos?
E, principalmente, onde os recursos serão aplicados depois da venda?
Essa última questão ganha importância porque a própria administração apresenta a ATI como uma plataforma baseada em ciclos de investimento e desinvestimento.
O sucesso desse modelo depende não apenas da capacidade de vender ativos, mas também da capacidade de reinvestir o capital em oportunidades que gerem retorno adequado.
A venda, portanto, encerra um ciclo.
Mas também abre outro.
Os dois fatos começam a se conectar
É nesse ponto que o comunicado do podcast e o Fato Relevante da Verde Alagoas passam a fazer sentido dentro de uma mesma análise.
No dia 16 de setembro, a companhia colocou seu CEO diante de uma audiência ampla para falar sobre a história da empresa, seu modelo de negócios e sua estratégia.
No dia 17, anunciou uma operação concreta de desinvestimento em um ativo de infraestrutura por R$ 21 milhões.
Um acontecimento trata principalmente de comunicação e posicionamento da administração.
O outro envolve capital e execução.
Juntos, eles ajudam a observar na prática uma estratégia que a companhia vem apresentando ao mercado: ampliar sua atuação para além da engenharia tradicional e utilizar uma estrutura de investimentos em infraestrutura para desenvolver e posteriormente desinvestir de ativos.
A operação da Verde Alagoas passa a ser um caso concreto dessa estratégia.
A descrição do podcast também reforça a narrativa de transformação apresentada pelo CEO. Gabriel Freire afirma que assumiu o controle da companhia em 2019, quando a empresa tinha quatro funcionários, e hoje descreve uma estrutura com 3.800 pessoas, além de negócios em petróleo e concessões de infraestrutura.
A própria estrutura societária e operacional da companhia atualmente apresenta uma vertical de investimentos ao lado das atividades de engenharia especializada.
A estratégia ainda precisa ser comprovada pelos números
Isso, porém, não significa que a estratégia seja automaticamente bem-sucedida.
A venda de um ativo não prova, por si só, que a companhia criou valor.
Da mesma forma, a participação do CEO em um podcast não altera os fundamentos econômicos da empresa.
O que permitirá avaliar a estratégia será a combinação entre execução, retorno sobre o capital investido, geração de caixa, novos negócios e evolução dos resultados financeiros.
Por isso, a questão central passa a ser a capacidade da ATI de repetir esse ciclo.
Entrar em ativos, desenvolver, desinvestir e reinvestir.
Se esse processo gerar retornos consistentes, ele poderá se tornar uma parte relevante do modelo de negócios da companhia.
Se os novos investimentos não produzirem retornos adequados, a reciclagem de capital, por si só, não resolverá o problema.
O que acompanhar daqui para frente
A partir da venda da Verde Alagoas, alguns pontos passam a merecer acompanhamento nos próximos documentos da Azevedo & Travassos.
O primeiro é o detalhamento econômico da operação.
O segundo é o histórico do capital investido na Verde Alagoas.
O terceiro é o resultado econômico efetivamente reconhecido com a venda.
O quarto é a destinação dos recursos recebidos.
O quinto é a identificação dos próximos ativos que poderão entrar no portfólio da ATI.
E existe uma questão mais ampla:
a Azevedo & Travassos conseguirá repetir esse ciclo de forma consistente?
Essa pergunta é mais importante do que a própria venda isolada.
Porque, se a operação da Verde Alagoas fizer parte de uma sequência de investimentos e desinvestimentos capazes de gerar retornos adequados, ela terá significado estratégico maior.
Se for apenas uma transação isolada, seu impacto será naturalmente mais limitado.
O que o mercado precisa separar: discurso, documento e resultado
A participação de Gabriel Freire no Café com Ferri oferece uma oportunidade de conhecer a visão da administração.
O Fato Relevante da Verde Alagoas apresenta uma operação concreta.
E os próximos balanços terão que mostrar os efeitos econômicos dessa estratégia.
Essa distinção é importante.
O que a administração diz é uma informação.
O que os documentos comprovam é outra.
E o resultado financeiro é o teste final da execução.
Por isso, o investidor precisa acompanhar as três dimensões simultaneamente.
A narrativa pode explicar a estratégia.
Os documentos podem mostrar a execução.
Mas são os números que permitirão avaliar os resultados.
AZEV3: uma venda de R$ 21 milhões pode ser apenas o começo
Vista isoladamente, a notícia é simples:
a Azevedo & Travassos contratou a venda de sua participação de controle na Verde Alagoas Ambiental por R$ 21 milhões, com pagamento previsto à vista no fechamento e R$ 600 mil retidos para contingências.
Mas a operação ganha outra dimensão quando colocada dentro da estratégia declarada pela companhia.
A Verde Alagoas é uma concessão de saneamento com atuação em 27 municípios de Alagoas, dentro de um projeto de longo prazo e com previsão de aproximadamente R$ 1 bilhão em investimentos ao longo de 35 anos.
Agora, a Azevedo & Travassos está deixando essa participação de controle e afirma que pretende direcionar os recursos para sua estratégia de alocação de capital e novos investimentos.
A avaliação econômico-financeira elaborada anteriormente estimou o valor de 100% da Verde Alagoas em R$ 123,2 milhões na data-base de 31 de dezembro de 2025, mas esse número não pode ser comparado diretamente aos R$ 21 milhões da transação sem considerar a participação efetivamente vendida e os demais termos da operação.
O que resta, portanto, é uma questão objetiva:
quanto valor foi efetivamente criado nesse investimento e qual será o próximo destino do capital?
É essa resposta que poderá mostrar se o modelo de originação, desenvolvimento e desinvestimento defendido pela ATI está começando a se transformar em uma estratégia recorrente de geração de valor.
Por enquanto, existe um fato concreto: a Azevedo & Travassos vendeu uma participação de controle em um ativo de infraestrutura e pretende reciclar esse capital.
O próximo capítulo será descobrir qual será o próximo ativo e qual retorno a companhia conseguirá extrair desse novo ciclo.
RI Azevedo & Travassos Energia: https://www.azevedotravassosenergia.com.br/