A oferta pública de aquisição de ações (OPA) da Braskem foi aprovada pela Comissão de Valores Mobiliários (CVM) e chama atenção pelo valor nominal de R$ 9,24 por ação.
O montante se destaca quando comparado à cotação da BRKM5, que, segundo referência apresentada pela Veja, encerrou o pregão de 18 de setembro de 2026 negociada a R$ 4,41. Na comparação direta, o valor anunciado equivale a mais que o dobro do preço de mercado utilizado como referência.
Entretanto, a estrutura da operação exige uma análise mais cuidadosa. O acionista não receberá simplesmente R$ 9,24 em dinheiro.
A contraprestação será formada por debêntures da NSP Investimentos, antiga controladora da Braskem, com vencimento previsto para 2090.
A questão central, portanto, não é apenas quanto a OPA oferece nominalmente, mas quanto vale economicamente o pacote de títulos entregue em troca das ações.
Existe uma diferença relevante entre o valor impresso em um título, seu valor econômico e o montante que o investidor conseguiria efetivamente receber ao vender esse ativo ou aguardar seu pagamento.
CVM aprova OPA relacionada à mudança de controle da Braskem
Em 21 de setembro de 2026, a Comissão de Valores Mobiliários (CVM) aprovou o registro da oferta pública de aquisição de ações da Braskem apresentada pelo FIP Shine I, administrado pela Vórtx Capital.
A oferta alcança ações ordinárias e preferenciais em circulação da companhia.
A origem da OPA está em uma operação societária anunciada anteriormente. Em abril de 2026, a NSP Investimentos, veículo ligado à Novonor, celebrou um contrato para transferir ao Shine I sua participação de controle na Braskem.
A transação envolveu aproximadamente 50,1% das ações ordinárias da petroquímica e cerca de 34,3% do capital social total.
A Petrobras permaneceu com uma participação relevante na empresa. Conforme as informações divulgadas sobre a transação, a estatal continuou detendo aproximadamente 47% do capital votante e 36,1% do capital total.
A transferência do controle acionário desencadeou a necessidade de uma oferta pública aos demais acionistas, em conformidade com as regras aplicáveis à alienação de controle.

Em termos societários, trata-se de uma operação envolvendo a mudança do controlador, a entrada de um novo grupo na posição de controle e uma OPA destinada aos acionistas que permanecem na estrutura da companhia.
O ponto mais sensível da operação, contudo, está na forma de pagamento oferecida aos investidores.
OPA da Braskem não oferece simplesmente dinheiro
A indicação de uma contraprestação de R$ 9,24 por ação pode levar o investidor a imaginar uma oferta tradicional em dinheiro.
Não é essa, porém, a estrutura apresentada.
O pagamento será realizado por meio de debêntures emitidas pela NSP Investimentos, empresa que anteriormente controlava a Braskem.
A contraprestação está relacionada a duas séries de títulos:
- OSPI12;
- OSPI22.
A estrutura divulgada prevê a entrega de um pacote composto por três debêntures para cada ação da Braskem:
- duas debêntures OSPI12;
- uma debênture OSPI22.
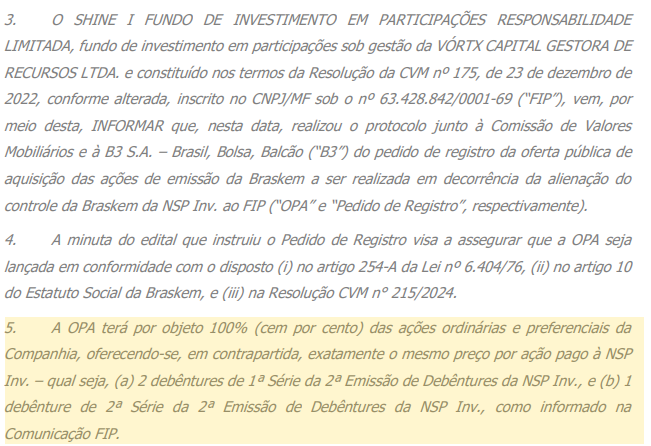
Na referência apresentada pela Veja, cada título possuía valor nominal de R$ 3,08.
O cálculo do valor nominal é direto. Duas debêntures de R$ 3,08 correspondem a R$ 6,16. Com a adição de uma terceira debênture, também de R$ 3,08, chega-se ao total de R$ 9,24 por ação.
É desse cálculo que surge o valor nominal anunciado na OPA.
A diferença fundamental é que o investidor não recebe três parcelas em dinheiro. Ele recebe direitos de crédito contra uma empresa emissora.
Esses direitos possuem condições contratuais específicas, prazo de vencimento, remuneração e riscos próprios.
A partir desse ponto, a análise deixa de envolver apenas o preço da ação BRKM5 e passa a incluir também uma avaliação de risco de crédito.
O que são as debêntures OSPI12 e OSPI22?
Debêntures são títulos de dívida corporativa.
Quando uma empresa emite uma debênture, ela capta recursos ou formaliza uma obrigação financeira perante investidores. O titular do papel não se torna acionista da companhia emissora; ele passa a ser credor.
Essa distinção é essencial.
O acionista participa economicamente dos resultados e do patrimônio da empresa, assumindo os riscos relacionados ao desempenho do negócio. Já o debenturista possui um direito de crédito cujas condições dependem do contrato e da capacidade de pagamento do emissor.
No caso da OPA da Braskem, há uma particularidade importante: as debêntures oferecidas são emitidas pela NSP Investimentos, e não pela Braskem.
A NSP é a antiga controladora da petroquímica. Dessa forma, o acionista que receber os títulos estará adquirindo uma obrigação financeira da NSP.
O risco de crédito da contraprestação, portanto, precisa ser analisado separadamente do risco operacional da Braskem.
A principal pergunta passa a ser: quem está obrigado a pagar os títulos e qual é a capacidade financeira dessa empresa para cumprir suas obrigações?
O valor nominal informado no documento não é suficiente para responder a essa questão. É necessário compreender a situação financeira do devedor, a estrutura dos títulos e as condições contratuais que determinam o pagamento.
Vencimento em 2090 altera a avaliação econômica dos títulos
Outro elemento relevante da operação é o prazo de vencimento das debêntures.
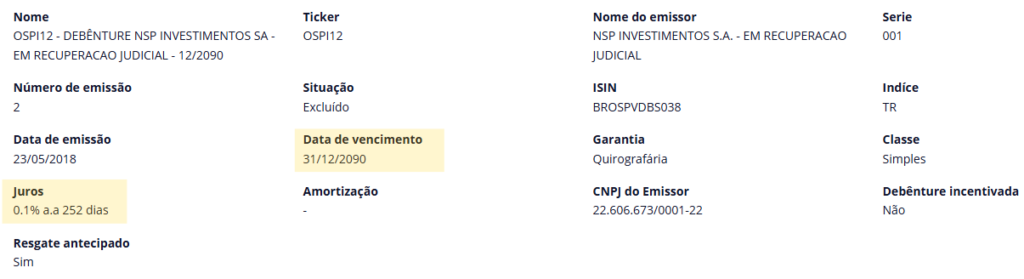
As informações cadastrais consultadas indicam vencimento em 31 de dezembro de 2090. Trata-se de um prazo extremamente longo, que modifica significativamente a análise econômica do ativo.
Isso não significa, automaticamente, que o investidor somente receberá qualquer valor em 2090. É necessário verificar as condições contratuais de cada série.
Os títulos podem prever pagamentos intermediários, amortizações, eventos de vencimento antecipado ou outras condições específicas.
Entretanto, quando existe uma obrigação financeira com vencimento tão distante, surge uma consequência inevitável: o dinheiro a ser recebido no futuro não possui o mesmo valor que o dinheiro disponível hoje.
Esse é o conceito de valor presente.
Imagine uma promessa de pagamento de R$ 10 mil daqui a muitos anos. A questão financeira não é apenas saber quanto será recebido no futuro, mas determinar quanto essa promessa vale atualmente.
Para calcular esse valor, é necessário considerar o prazo, a taxa de desconto e o risco de que o pagamento não ocorra conforme o esperado.
A fórmula básica do valor presente de um pagamento futuro é:
VP=(1+r)nVF
Em que:
- VP representa o valor presente;
- VF corresponde ao valor futuro;
- r é a taxa de desconto;
- n representa o número de períodos.
Mantidas as demais condições constantes, quanto maior o prazo, maior tende a ser o impacto do desconto.
Da mesma forma, quanto maior a taxa de retorno exigida pelo mercado, menor tende a ser o valor presente de um pagamento futuro.
Quando são acrescentados fatores como risco de crédito e baixa liquidez, a avaliação se torna ainda mais complexa.
Por isso, não é possível concluir automaticamente que uma contraprestação nominal de R$ 9,24 equivale a R$ 9,24 em dinheiro disponível imediatamente.
Simulação demonstra impacto do valor presente
Uma simulação hipotética ajuda a demonstrar o efeito financeiro de um prazo muito longo.
O exercício não representa uma avaliação oficial das debêntures OSPI12 ou OSPI22. Trata-se apenas de uma demonstração matemática.
Supondo, por hipótese, que um título prometa pagar R$ 9,24 em um único pagamento daqui a aproximadamente 64 anos, e que um investidor exija uma taxa de retorno de 15% ao ano para aceitar esse risco, o cálculo seria:
VP=(1+0,15)649,24
O resultado seria muito inferior aos R$ 9,24 nominais.
Isso ocorre porque o cálculo traz para o presente um fluxo financeiro previsto para um futuro muito distante, aplicando uma taxa de desconto sobre todo o período.
É importante destacar que essa simulação não significa que as debêntures da NSP valem exatamente esse resultado.
Para chegar a uma avaliação efetiva, seria necessário conhecer as condições reais dos títulos, incluindo:
- existência de pagamentos intermediários;
- remuneração contratual;
- condições de amortização;
- situação financeira da emissora;
- efeitos da recuperação judicial;
- possibilidade de negociação no mercado secundário;
- liquidez dos papéis;
- probabilidade de recuperação do crédito.
Portanto, a simulação serve apenas para explicar o conceito de valor presente. Ela não estabelece um preço justo para os títulos oferecidos na OPA.
A conclusão matemática é objetiva: valor nominal é uma referência contratual; valor econômico depende dos fluxos de caixa, do prazo, do risco e da liquidez.
Recuperação judicial da NSP amplia o risco de crédito
A análise da OPA se torna ainda mais complexa diante da situação da NSP Investimentos, emissora das debêntures.
A empresa está em recuperação judicial, circunstância que altera significativamente a avaliação do risco de crédito associado aos títulos.
Nesse contexto, não se trata apenas de uma companhia que emitiu uma dívida com vencimento distante. Trata-se de uma empresa submetida a um processo de reestruturação de suas obrigações financeiras.
Em uma recuperação judicial, os direitos dos credores precisam ser avaliados à luz dos documentos do processo, do plano aprovado ou em discussão e das regras aplicáveis à reestruturação.
Os credores podem enfrentar alterações nos prazos de pagamento, condições específicas de recebimento e necessidade de renegociação.
O valor efetivamente recuperado também pode depender da estrutura patrimonial da empresa e das condições estabelecidas no plano de recuperação.
Por isso, a análise dos R$ 9,24 oferecidos na OPA exige uma pergunta adicional: qual é a expectativa de recuperação desse crédito?
Não basta saber quanto o título promete pagar. É necessário avaliar quem é o devedor e quais condições precisam ser cumpridas para que a obrigação seja efetivamente honrada.
Também é importante não confundir a recuperação judicial da NSP Investimentos com a recuperação extrajudicial da Braskem.
São empresas diferentes, envolvidas em processos distintos, com estruturas patrimoniais e riscos de crédito próprios.
O acionista que receber as debêntures estará exposto ao risco da emissora dos títulos. Esse é um dos pontos centrais da operação.
Braskem também enfrenta processo de reestruturação financeira
Além da situação da NSP, a própria Braskem enfrenta desafios financeiros relevantes.
Em agosto de 2026, a companhia anunciou um pedido de recuperação extrajudicial para reestruturar aproximadamente US$ 10,9 bilhões em dívidas.
A Justiça aprovou o processamento do pedido em 28 de agosto.
A empresa informou que a proposta envolvia a negociação de obrigações financeiras e medidas destinadas a preservar a continuidade operacional.
Também foram divulgadas possibilidades relacionadas à capitalização de parte da dívida e ao suporte de liquidez dos acionistas principais, IG4 e Petrobras, conforme as condições da reestruturação.
Esse cenário demonstra que a Braskem não está isolada de seus desafios financeiros.
A companhia atua em um setor cíclico, diretamente influenciado por fatores como spreads petroquímicos, demanda industrial, preços de matérias-primas e condições de oferta global.
Quando os spreads se deterioram, a geração de caixa pode ser pressionada.
Em um cenário de endividamento elevado, o custo financeiro ganha maior relevância. Quando uma companhia precisa reestruturar suas obrigações, a capacidade de investimento e a flexibilidade financeira tornam-se questões centrais.
Apesar da conexão societária entre as empresas, é necessário separar duas análises.
A primeira envolve a saúde financeira e operacional da Braskem.
A segunda está relacionada ao risco de crédito das debêntures emitidas pela NSP Investimentos.
Os dois assuntos estão relacionados pela estrutura societária e pela mudança de controle, mas não representam o mesmo risco.
Por que debêntures foram utilizadas na aquisição do controle?
A estrutura de pagamento utilizada na operação levanta outra questão relevante: por que o Shine I utilizou debêntures da NSP para adquirir a participação de controle da Braskem?
Segundo os documentos divulgados sobre a transação, a contraprestação pela aquisição foi estruturada com títulos emitidos pela NSP Investimentos.
A mesma estrutura aparece na OPA destinada aos acionistas minoritários.
Isso significa que a operação não foi organizada simplesmente como uma compra tradicional em dinheiro. Houve uma estrutura financeira envolvendo títulos de dívida.
Essa escolha pode estar relacionada a razões financeiras, patrimoniais, societárias ou à estrutura de capital dos participantes da transação.
Entretanto, seria precipitado atribuir a operação a uma única motivação sem analisar integralmente os documentos.
Não é possível concluir automaticamente que houve vantagem indevida. Da mesma forma, não seria correto afirmar, sem análise específica, que os títulos não possuem valor econômico.
O que pode ser afirmado é que a operação utiliza uma forma de contraprestação que exige uma análise diferente daquela aplicada a uma OPA paga integralmente em dinheiro.
Essa é justamente a característica que torna o caso relevante para os investidores.
É necessário compreender:
- quem emitiu os títulos;
- quais direitos estão associados às debêntures;
- quais são as condições de pagamento;
- como os papéis se relacionam com a situação financeira da antiga controladora.
O que o acionista precisa verificar antes de avaliar a OPA
Investidores que acompanham BRKM5 precisam consultar a documentação definitiva da oferta para esclarecer uma série de questões.
A primeira é saber se existe alguma alternativa de recebimento em dinheiro ou se a contraprestação será exclusivamente realizada por meio de debêntures.
Essa informação deve ser confirmada no edital e nas condições oficiais da OPA.
A segunda questão envolve a remuneração dos títulos.
A base cadastral consultada indica remuneração de 0,1% ao ano para a OSPI12, mas é necessário verificar as condições completas de cada série e a forma como essa remuneração se aplica ao pacote oferecido.
Também é fundamental esclarecer se existem pagamentos intermediários ou amortizações antes de 2090.
O vencimento distante não deve ser interpretado automaticamente como ausência absoluta de pagamentos anteriores.
Outro ponto importante é a existência de um mercado secundário para esses títulos e o nível de liquidez disponível.
Um ativo pode possuir valor econômico teórico e, ainda assim, ser difícil de vender rapidamente por um preço próximo ao seu valor estimado.
A situação das debêntures no processo de recuperação judicial da NSP Investimentos também precisa ser analisada em profundidade.
Essa pode ser uma das questões mais importantes de toda a operação.
Por fim, o investidor deve verificar as condições de liquidação da OPA e definir como comparar a contraprestação oferecida com o valor econômico das ações que possui.
Essas questões não são meros detalhes burocráticos. Elas determinam a verdadeira natureza econômica da operação.
R$ 9,24 não encerra a análise da OPA da Braskem
A OPA da Braskem chama atenção pelo valor nominal de R$ 9,24 por ação.
Esse número, isoladamente, porém, não responde à principal questão econômica da operação.
A contraprestação não é apresentada simplesmente em dinheiro. Ela é composta por debêntures da NSP Investimentos, antiga controladora da Braskem, com vencimento previsto para 2090.
Ao analisar um título de dívida, é necessário ir além do valor nominal.
A avaliação deve considerar:
- o emissor;
- o risco de crédito;
- a remuneração;
- o prazo;
- a liquidez;
- as condições contratuais;
- a possibilidade de recuperação do valor devido.
A comparação direta com a cotação da BRKM5 pode chamar atenção, mas não permite concluir, por si só, que existe uma vantagem econômica garantida para o acionista.
O que existe é uma operação financeira complexa, cuja avaliação depende da leitura cuidadosa dos documentos e da compreensão dos riscos envolvidos.
A principal lição para quem acompanha o mercado é que o valor apresentado em uma manchete nem sempre corresponde ao valor que o investidor consegue transformar em dinheiro.
No caso da Braskem, a questão não é apenas quanto a OPA oferece.
É necessário entender o que está sendo entregue, quem está por trás dessa obrigação e quanto esse direito realmente vale.
Ri Brasken: https://www.braskem-ri.com.br/
As informações contidas neste site possuem caráter exclusivamente informativo e educacional, não constituindo qualquer tipo de aconselhamento, recomendação financeira, de investimento ou jurídica