A Oncoclínicas (ONCO3) enfrenta uma das fases mais delicadas de sua história: depois de registrar lucro líquido de R$ 312 milhões em 2023 e prejuízo de R$ 3,7 bilhões em 2025, a rede de tratamento oncológico tenta renegociar R$ 5,1 bilhões em dívidas, enquanto médicos acionistas cobram explicações sobre decisões da gestão anterior e investidores disputam influência sobre a companhia. O quadro ganhou um novo capítulo em outubro, quando a Justiça concedeu mais 15 dias para a empresa comprovar a adesão necessária dos credores ao plano de recuperação extrajudicial. Para o investidor, a questão central deixou de ser apenas o potencial de crescimento da rede: agora, a continuidade operacional, a geração de caixa, a governança e as condições da reestruturação financeira são determinantes para avaliar o futuro da ONCO3.
ONCO3: de expansão acelerada a uma crise financeira e de governança
Fundada em 2010, a Oncoclínicas construiu uma rede de atendimento especializada em oncologia e chegou a aproximadamente 140 unidades no Brasil. Seu modelo de negócios se apoiava na integração de clínicas, na padronização de protocolos médicos e no ganho de escala na compra de medicamentos e na prestação de serviços.
A tese de expansão atraiu investidores institucionais e culminou na abertura de capital em 2021, quando a companhia levantou aproximadamente R$ 3,8 bilhões.
O crescimento, porém, aumentou a complexidade operacional e a necessidade de capital de giro. No setor de saúde, clínicas e hospitais precisam financiar medicamentos, equipamentos, equipes especializadas e despesas recorrentes, muitas vezes antes de receber integralmente dos planos de saúde.
Esse descompasso se torna mais grave quando as operadoras pressionam preços e ampliam os prazos de pagamento. A empresa precisa manter a estrutura funcionando enquanto espera a entrada dos recursos.
Na Oncoclínicas, essas pressões coincidiram com a expansão da rede, problemas de recebimento e perdas financeiras expressivas. O resultado foi uma deterioração acentuada do desempenho, que culminou no prejuízo bilionário de 2025. <sup>Fonte: UOL, 13/10/2026.</sup>
A deterioração dos resultados em números
| Indicador | 2023 | 2024 | 2025 |
|---|---|---|---|
| Receita líquida | Aproximadamente R$ 5,5 bilhões | Aproximadamente R$ 6,2 bilhões | Aproximadamente R$ 5,7 bilhões |
| Lucro ou prejuízo líquido | Lucro de R$ 312 milhões | Prejuízo de R$ 717 milhões | Prejuízo de R$ 3,7 bilhões |
| Situação financeira | Resultado positivo | Deterioração dos resultados | Crise financeira e necessidade de reestruturação |
Fonte: informações divulgadas pelo UOL em 13 de outubro de 2026. Valores aproximados. A tabela não substitui a análise das demonstrações financeiras auditadas.
A mudança é expressiva. Entre 2023 e 2025, o resultado anual passou de lucro para uma perda de bilhões de reais.
A receita também merece atenção: após crescer em 2024, recuou em 2025. Isso indica que a companhia enfrentou dificuldades que não podem ser avaliadas apenas pela expansão histórica de sua rede.
É importante distinguir prejuízo contábil de consumo de caixa. O resultado líquido pode incluir baixas contábeis, perdas financeiras e outros efeitos que não representam, necessariamente, desembolsos equivalentes no mesmo período. Para medir a capacidade de recuperação, será necessário acompanhar o fluxo de caixa operacional, os investimentos, o capital de giro e os compromissos financeiros.
A principal questão para a tese de investimento em ONCO3 é saber se a empresa conseguirá estabilizar a operação e voltar a gerar caixa suficiente para sustentar suas atividades e cumprir os compromissos renegociados.
Banco Master: os R$ 430,9 milhões que entraram no radar da investigação
Um dos pontos mais sensíveis da crise envolve a relação financeira entre a Oncoclínicas e o Banco Master.
Em maio de 2024, a companhia recebeu um aporte de aproximadamente R$ 1,5 bilhão associado à instituição financeira. Segundo reportagem do UOL publicada em outubro de 2026, parte relevante desses recursos foi aplicada em certificados de depósito bancário (CDBs) emitidos pelo próprio Master.
Leia mais sobre
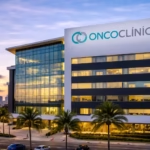
Quando o Banco Central decretou a liquidação do banco, em novembro de 2025, a Oncoclínicas ainda mantinha aproximadamente R$ 430,9 milhões aplicados na instituição.
A operação passou a ser alvo de investigação da Comissão de Valores Mobiliários (CVM).
O ponto central não é apenas o tamanho da exposição, mas a finalidade econômica dos recursos. Um aporte destinado a fortalecer a estrutura financeira de uma companhia deveria ser analisado à luz das necessidades de liquidez, dos riscos assumidos e das alternativas disponíveis para proteger o caixa.
A aplicação em títulos bancários não caracteriza, por si só, irregularidade. A avaliação depende dos contratos, das condições da operação, dos controles internos e das decisões tomadas pelos responsáveis.
No caso da Oncoclínicas, porém, a exposição ao banco passou a integrar uma crise mais ampla, marcada por perdas financeiras, endividamento e questionamentos de governança.
Outro fator relevante foi a inadimplência da Unimed Ferj, que, segundo a mesma reportagem, deixou de pagar aproximadamente R$ 800 milhões à rede.
A combinação de recursos expostos ao Banco Master e recebíveis não pagos aumentou a pressão sobre uma companhia que precisa de capital de giro elevado para manter os tratamentos oncológicos.
Médicos acionistas cobram explicações sobre a gestão
A crise também abriu uma frente de contestação interna. Médicos que venderam suas clínicas à Oncoclínicas em troca de participações minoritárias passaram a cobrar explicações sobre decisões tomadas pela administração.
Segundo reportagem do UOL de 13 de outubro de 2026, um grupo de médicos enviou uma notificação extrajudicial à diretoria e aos conselhos de administração e fiscal. Entre os temas questionados estão despesas corporativas, contratos imobiliários e operações com partes relacionadas.
Os profissionais também querem entender como a companhia passou de um lucro de R$ 312 milhões em 2023 para um prejuízo de R$ 3,7 bilhões em 2025.
O caso é relevante para a governança corporativa porque os médicos não são apenas prestadores de serviços ou observadores externos: parte deles entregou negócios próprios em troca de ações da companhia. A deterioração financeira afeta, portanto, tanto a percepção sobre a gestão quanto o patrimônio desses investidores.
Viagens, contratos e despesas sob questionamento
Entre os pontos levantados estão aproximadamente R$ 57 milhões em despesas relacionadas a viagens entre 2023 e 2025, incluindo cartões corporativos, hospedagens e deslocamentos em jatinhos particulares.
Bruno Ferrari, fundador e ex-CEO da companhia, afirmou ao UOL que as viagens tinham finalidade profissional e haviam sido aprovadas pelo conselho de administração. Segundo ele, os compromissos incluíam reuniões com investidores e parceiros internacionais.
A controvérsia também envolve contratos de construção e locação relacionados a empresas ligadas ao empresário Lucas Kallas. Conforme a reportagem, o rompimento de dois contratos resultou em multa de aproximadamente R$ 210 milhões paga em 2025, além de outros R$ 75 milhões em 2026.
Esses valores são relevantes em uma companhia com dificuldades de liquidez, mas não demonstram, isoladamente, que houve irregularidade. A análise exige examinar os contratos, suas condições de rescisão, as aprovações internas e os benefícios econômicos esperados.
A Oncoclínicas informou que está revisando custos, contratos, processos internos e a gestão do capital de giro. Também anunciou um comitê especial independente para investigar atos da gestão anterior, com assessoria da Ernst & Young e do escritório Tozzini Freire Advogados.
Até que sejam divulgadas conclusões documentadas, as alegações devem ser tratadas como questionamentos em apuração, e não como irregularidades comprovadas.
Recuperação extrajudicial: o prazo dos credores tornou-se decisivo
Em julho de 2026, a Oncoclínicas apresentou pedido de recuperação extrajudicial para renegociar aproximadamente R$ 5,1 bilhões em dívidas financeiras sem garantia real, incluindo obrigações entre empresas do próprio grupo.
O objetivo é reestruturar os pagamentos e criar condições para que a companhia continue operando sem depender exclusivamente de novas captações para enfrentar os vencimentos.
A recuperação extrajudicial é diferente da recuperação judicial. Nesse mecanismo, a empresa negocia um plano com seus credores e precisa atender aos requisitos legais para obter sua homologação. O procedimento não significa que a falência tenha sido decretada.
O que aconteceu em outubro de 2026
Em 13 de outubro, a companhia informou que o plano continuava em negociação e ainda poderia sofrer alterações. O esclarecimento ocorreu após questionamentos da CVM sobre informações divulgadas a respeito do apoio dos credores.
No dia 15 de outubro, o UOL informou que a Justiça de São Paulo concedeu mais 15 dias para que a empresa e as demais sociedades do grupo comprovem a adesão necessária ao plano.
O prazo anterior de 90 dias havia terminado em 13 de outubro. A decisão exige a comprovação do apoio de credores que representem mais da metade dos créditos em cada categoria abrangida pela proposta. Segundo a reportagem, a nova contagem ainda dependia da publicação oficial da decisão no Diário da Justiça Eletrônico.
| Marco | Situação divulgada |
|---|---|
| Julho de 2026 | Pedido de recuperação extrajudicial apresentado |
| 4 de agosto de 2026 | Justiça aceita o processamento do pedido |
| 13 de outubro de 2026 | Termina o prazo anterior para comprovar a adesão necessária |
| 15 de outubro de 2026 | Justiça concede mais 15 dias, com contagem sujeita à publicação oficial |
| Próxima etapa | Comprovação do quórum e apresentação do plano definitivo |
Fonte: UOL, 15/10/2026. A tabela retrata o andamento divulgado até essa data; não representa confirmação de que o plano tenha sido aprovado.
A aprovação dos credores é um divisor de águas porque a renegociação pode alterar os prazos de pagamento, o custo financeiro e a pressão imediata sobre o caixa.
Por outro lado, um plano aprovado não garante a recuperação operacional. A empresa ainda precisará demonstrar que consegue manter os tratamentos, recompor a confiança de médicos e pacientes, controlar custos e gerar recursos suficientes para cumprir os compromissos renegociados.
A crise financeira já alcança a operação e o atendimento
O problema da Oncoclínicas não se limita ao balanço. Reportagem do UOL de 13 de outubro apontou relatos de falta de medicamentos, adiamentos de tratamentos e migração de pacientes para outras redes durante 2026.
A companhia também teria realizado menos tratamentos no segundo trimestre de 2026 do que no mesmo período do ano anterior. Segundo a reportagem, foram 114 mil tratamentos, uma queda de aproximadamente 30% na comparação anual.
Esse dado merece atenção porque o volume de procedimentos está diretamente relacionado à geração de receita e à utilização da estrutura instalada.
Uma redução persistente no número de tratamentos pode pressionar a absorção de custos fixos, diminuir a receita e dificultar a recuperação das margens. Além disso, problemas de abastecimento podem afetar a confiança dos médicos e pacientes, tornando mais difícil recuperar o volume perdido.
A administração informou que o abastecimento de medicamentos estava regularizado e que as prioridades eram retomar gradualmente os procedimentos e otimizar a operação. A companhia também anunciou medidas de venda de ativos e obteve recursos adicionais para apoiar a compra de insumos.
Entre as iniciativas divulgadas estão a venda da operação no Oriente Médio por R$ 33 milhões, o cancelamento de um projeto hospitalar em São Paulo e a colocação à venda dos hospitais Vila da Serra, em Nova Lima (MG), e Marcos Moraes, no Rio de Janeiro.
Essas medidas podem ajudar a concentrar recursos na atividade principal, mas seus efeitos precisam ser avaliados por meio de dados posteriores sobre abastecimento, volumes de procedimentos, receita e caixa.
OPA da ONCO3: disputa societária pode movimentar bilhões
Enquanto tenta reorganizar as finanças, a Oncoclínicas enfrenta uma disputa entre acionistas que envolve a Centaurus Capital, o fundo Josephina III e a gestora Latache.
Em 25 de agosto de 2026, o colegiado da CVM decidiu, por unanimidade, que a reorganização societária envolvendo o Josephina III gerou a obrigação de realizar uma oferta pública de aquisição de ações (OPA), prevista no estatuto da companhia.
A controvérsia envolve a transferência de participações entre fundos e a interpretação da cláusula estatutária que exige uma oferta quando um investidor atinge determinado nível de participação acionária.
A Centaurus contestou a interpretação e indicou que o caso poderia ser levado à arbitragem. A oferta foi estimada por reportagens em bilhões de reais, com valores que dependem do cálculo do preço aplicável, da atualização prevista e dos procedimentos da operação.
O episódio precisa ser entendido com uma distinção fundamental: uma OPA não equivale a um aporte de capital na Oncoclínicas.
Na oferta, o comprador paga aos acionistas que venderem suas ações conforme as regras aplicáveis. Esse dinheiro não entra automaticamente no caixa da companhia para financiar medicamentos, fornecedores ou o pagamento de dívidas.
A disputa pode alterar a estrutura de poder, afetar a liquidez dos papéis e gerar repercussões para os acionistas minoritários. Contudo, ela não substitui a necessidade de um acordo com os credores nem resolve, por si só, a crise operacional.
Para o investidor, o desfecho da OPA deve ser acompanhado separadamente da recuperação extrajudicial. São processos relacionados ao futuro da companhia, mas com efeitos econômicos diferentes.
ONCO3: o que o investidor precisa acompanhar daqui para frente
A avaliação da Oncoclínicas exige cautela porque a companhia reúne riscos financeiros, operacionais, jurídicos e de governança. A queda da ação, isoladamente, não permite concluir que o papel esteja barato.
Cinco indicadores e acontecimentos merecem atenção especial.
1. Adesão dos credores ao plano de recuperação extrajudicial
O primeiro sinal concreto será a comprovação do quórum exigido e a divulgação das condições definitivas da renegociação. Descontos, prazos, juros e eventuais garantias podem alterar substancialmente o perfil financeiro da empresa.
2. Geração de caixa e capital de giro
A companhia precisa demonstrar que consegue financiar suas operações com menor dependência de recursos extraordinários. O fluxo de caixa operacional, os recebíveis, os pagamentos a fornecedores e a necessidade de capital de giro serão essenciais para avaliar a sustentabilidade do negócio.
3. Recuperação dos volumes de tratamentos
A evolução do número de procedimentos e a regularidade do abastecimento de medicamentos ajudarão a medir se a operação está se estabilizando. Sem recuperação operacional, a renegociação financeira pode apenas adiar o problema.
4. Conclusões sobre governança e decisões anteriores
Os resultados das investigações sobre aplicações no Banco Master, despesas corporativas e contratos questionados podem esclarecer responsabilidades, controles internos e eventuais medidas adicionais. Até a divulgação de conclusões, não é adequado presumir irregularidades.
5. Desfecho da disputa societária e da OPA
A decisão da CVM e os próximos passos da oferta podem alterar a dinâmica entre os acionistas. O investidor deve acompanhar o preço aplicável, os prazos, as eventuais contestações e os efeitos sobre a estrutura societária.
A Oncoclínicas pode quebrar?
O risco de deterioração adicional não pode ser descartado. A empresa acumula prejuízos bilionários, precisa renegociar R$ 5,1 bilhões em dívidas e enfrenta uma operação pressionada por problemas de liquidez, redução de tratamentos e conflitos entre acionistas.
Isso, porém, não permite afirmar que a falência seja inevitável. A Oncoclínicas possui uma rede relevante, ativos operacionais e a possibilidade de negociar suas obrigações financeiras. A questão é se conseguirá transformar essas vantagens em uma estrutura sustentável antes que novas perdas comprometam ainda mais a operação.
A recuperação depende de três condições principais: um acordo viável com os credores, a retomada da capacidade de gerar caixa e uma governança capaz de recuperar a confiança de investidores, médicos e pacientes.
Para quem acompanha ONCO3, também é essencial separar a sobrevivência da empresa do retorno potencial das ações. Uma companhia pode continuar operando e, ainda assim, entregar resultados ruins aos acionistas, sobretudo se precisar vender ativos, assumir custos elevados de reestruturação ou captar novos recursos em condições desfavoráveis.
O próximo capítulo da Oncoclínicas será definido menos pelas promessas de recuperação e mais pelas evidências apresentadas nos números, no caixa, no atendimento e na capacidade de cumprir o plano financeiro.
Ri Oncoclinicas: https://ri.grupooncoclinicas.com/pt
Este conteúdo tem finalidade informativa e analítica. Não constitui recomendação de compra ou venda de ONCO3.