A disputa em torno da oferta pública de aquisição de ações (OPA) da Unifique Telecomunicações (B3: FIQE3) ganhou um novo capítulo. Acionistas minoritários que representam, em conjunto, mais de 10% das ações em circulação solicitaram a convocação de uma assembleia especial para deliberar sobre uma nova avaliação da companhia.
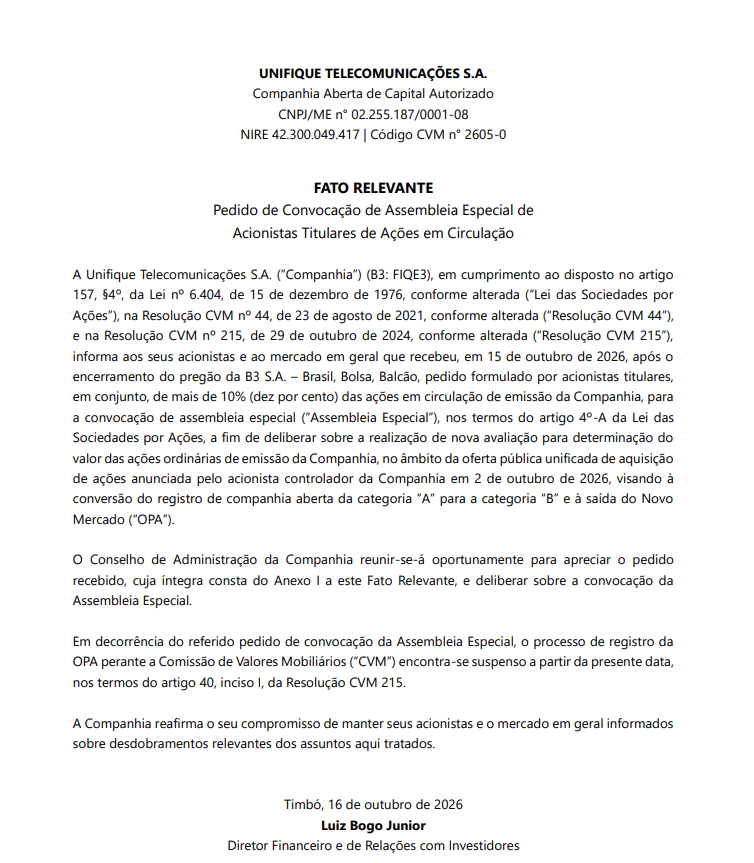
Em fato relevante divulgado em 16 de outubro de 2026, a Unifique confirmou o recebimento do pedido e informou que, em decorrência da solicitação, o processo de registro da OPA perante a Comissão de Valores Mobiliários (CVM) foi suspenso. A medida interrompe o andamento do registro da oferta, mas não significa que o preço será necessariamente elevado.
A iniciativa coloca sob questionamento os critérios utilizados para avaliar a companhia, incluindo o preço médio negociado em bolsa, as projeções de fluxo de caixa e o tratamento dado aos ativos de espectro destinados à expansão da operação móvel.
A principal discussão é se os R$ 6,00 por ação oferecidos pela controladora refletem adequadamente o valor econômico da Unifique.
1. O que os minoritários conseguiram na disputa pela OPA da Unifique?
Em 2 de outubro de 2026, a controladora da Unifique anunciou uma OPA ao preço de R$ 6,00 por ação, no contexto da conversão do registro da companhia na CVM da categoria A para a categoria B e da saída do Novo Mercado.
A operação envolve a aquisição das ações em circulação e a mudança da condição da companhia no mercado de capitais. Para os acionistas minoritários, uma das questões centrais é se as condições econômicas propostas são adequadas.
O laudo de avaliação elaborado pela Apsis Consultoria Empresarial apontou R$ 5,42 por ação pela metodologia escolhida como referência principal para a determinação do preço justo. A oferta de R$ 6,00 representa um valor aproximadamente 10,7% superior a essa referência.
Entretanto, a diferença entre o preço ofertado e o valor indicado pelo laudo não encerra a discussão sobre a adequação da avaliação. Os acionistas que contestam a operação questionam justamente as premissas e os critérios empregados para chegar ao resultado.
Em 15 de outubro, investidores representados no pedido formalizaram a solicitação de convocação de uma assembleia especial. O requerimento foi divulgado pela companhia no dia seguinte, quando também foi comunicada a suspensão do processo de registro da OPA perante a CVM.
O movimento representa um avanço processual para os minoritários, que conseguiram levar suas objeções à esfera societária e regulatória. Ainda não houve, porém, aprovação de um novo preço nem garantia de alteração da oferta.
2. Preço médio em bolsa: por que os minoritários contestam o laudo?
Uma das principais críticas está na escolha do VWAP (Volume Weighted Average Price), ou preço médio ponderado pelo volume, dos últimos 12 meses como critério considerado mais adequado para determinar o preço justo das ações.
O laudo chegou a R$ 5,42 por ação por essa metodologia. Os minoritários argumentam que a liquidez observada no período não seria suficiente, por si só, para demonstrar que a cotação de mercado representa adequadamente o valor de toda a participação que a oferta pretende adquirir.
Segundo o requerimento, a negociação de FIQE3 apresentou os seguintes indicadores durante a janela analisada:
| Indicador citado no requerimento | Valor |
|---|---|
| Média diária negociada | R$ 3,9 milhões |
| Mediana diária negociada | R$ 3,0 milhões |
| Volume acumulado em 12 meses | 176,7 milhões de ações |
| Giro acumulado em relação ao free float | 177% |
| Ações em circulação pretendidas pela OPA | 99,8 milhões |
| Valor aproximado da oferta | R$ 600 milhões |
O argumento dos minoritários é que o giro acumulado ao longo de um ano não demonstra necessariamente que a ação tenha liquidez suficiente para que seu preço seja considerado representativo do valor econômico de toda a participação em circulação.
O grupo também destaca que a aquisição pretendida pela OPA, estimada em aproximadamente R$ 600 milhões, equivaleria a cerca de 150 pregões pelo volume financeiro médio diário informado no documento.
Na avaliação dos requerentes, esse cenário exige cautela ao utilizar o preço de negociações diárias relativamente pequenas como principal referência para uma operação que envolve a aquisição de um volume expressivo de ações.
A contestação também menciona a concentração do volume negociado em determinados períodos e a oscilação da cotação ao longo da janela de 12 meses. Segundo o documento, o preço variou entre R$ 3,44 e R$ 7,58, enquanto os meses de março e abril de 2026 concentraram aproximadamente 29% do volume financeiro negociado no período.
Os minoritários também questionam a utilização do CPC 46, norma contábil relacionada à mensuração do valor justo, como fundamento para considerar o preço observado em bolsa a referência mais adequada neste caso. Para o grupo, a hierarquia contábil dos dados não determina automaticamente qual método deve prevalecer em uma avaliação para OPA.
A crítica não significa que o VWAP seja, por definição, inadequado. O ponto central é se sua utilização, diante das características específicas de FIQE3, foi suficientemente justificada no laudo.
3. Espectro de 5G pode representar valor não capturado na avaliação
Outra frente da contestação envolve os ativos de espectro de radiofrequência da Unifique e seu potencial para a expansão da telefonia móvel.
Além da operação de banda larga por fibra óptica, a companhia vem desenvolvendo sua presença no mercado móvel. Os minoritários sustentam que os métodos baseados em número de assinantes e múltiplos operacionais não capturam adequadamente o valor estratégico dos ativos de espectro associados a essa expansão.
O requerimento destaca blocos de 80 MHz na faixa de 3,5 GHz, relacionados às operações em Santa Catarina, Rio Grande do Sul, Paraná e São Paulo.
Com base em referências de valor por MHz-pop — indicador que relaciona a largura de banda à população abrangida —, os requerentes estimam que o espectro considerado poderia valer entre US$ 450 milhões e US$ 640 milhões.
Convertido pela taxa de câmbio utilizada no documento, o intervalo corresponde a aproximadamente R$ 2,33 bilhões a R$ 3,31 bilhões.
Importante: esse intervalo é uma estimativa apresentada pelos minoritários, e não um valor oficialmente reconhecido pela companhia ou uma avaliação independente definitiva dos ativos. Seu resultado depende das referências de mercado, das características dos direitos de uso e do potencial de exploração econômica do espectro.
A argumentação é que os múltiplos baseados na base atual de assinantes ou no EBITDA corrente podem subestimar ativos que ainda estão em fase de desenvolvimento e não atingiram seu potencial de geração de receitas.
Os minoritários também citam a aquisição da Desktop pela Claro como uma transação comparável relevante. Segundo o requerimento, o múltiplo de R$ 3.311 por assinante observado naquela operação sustentaria uma referência de valor superior à oferta da Unifique.
O grupo argumenta ainda que a Unifique apresenta características operacionais próprias, como ARPU e churn, que deveriam ser consideradas na comparação, além de possuir ativos de espectro que não estariam refletidos adequadamente nos múltiplos utilizados.
A crítica também aponta que a transação envolvendo Desktop e Claro não integrou a amostra de 16 operações comparáveis considerada no laudo, embora seja apresentada pelos requerentes como uma referência relevante para o setor.
Esses argumentos não estabelecem automaticamente um novo preço justo. Diferenças de escala, sinergias, condições contratuais e perspectivas de crescimento precisam ser consideradas ao comparar operações de aquisição.
O questionamento central é se os métodos empregados na avaliação da Unifique refletem adequadamente tanto a operação atual quanto os ativos estratégicos e as oportunidades de crescimento da companhia.
4. Fluxo de caixa descontado aponta R$ 4,99 por ação
O laudo da Unifique também utilizou o fluxo de caixa descontado (DCF), método que estima os fluxos de caixa futuros de uma empresa e os traz a valor presente por meio de uma taxa de desconto.
O resultado apresentado por essa metodologia foi de R$ 4,99 por ação. Os minoritários questionam as premissas utilizadas nas projeções de receita, rentabilidade, investimentos, impostos e valor terminal.
Uma das críticas diz respeito à evolução do faturamento. Segundo o requerimento, a receita da companhia cresceu 14,5% no primeiro semestre de 2026, enquanto o laudo projetou crescimento de 6,9% em 2027 e de 5,6% em 2028.
Os requerentes consideram que essa desaceleração exige justificativa, considerando o histórico de expansão da empresa e os investimentos realizados em banda larga, telefonia móvel e novas áreas de atuação.
Outra objeção envolve as premissas de preços dos serviços. O documento afirma que o laudo mantém nominalmente congelados determinados valores médios cobrados pela banda larga e pela telefonia móvel durante parte relevante do período projetado, enquanto custos e investimentos são corrigidos pela inflação.
Na interpretação dos minoritários, essa combinação pode reduzir o crescimento real das receitas e pressionar as margens projetadas. O grupo sustenta que as hipóteses deveriam considerar o histórico de reajustes, as características da operação e o desenvolvimento dos novos serviços.
Investimentos em 5G e retorno projetado
O requerimento também questiona a relação entre os investimentos projetados para a expansão móvel e o crescimento esperado do resultado operacional.
Segundo o documento, o laudo considera investimentos de expansão de R$ 250 milhões por ano entre 2027 e 2030 e de R$ 100 milhões por ano a partir de então, com correção pela inflação.
Para o período de 2027 a 2035, os minoritários estimam investimentos acumulados de aproximadamente R$ 1,5 bilhão em termos reais, enquanto a receita bruta do segmento móvel cresceria cerca de R$ 370 milhões acima da inflação.
Com base em premissas próprias de margem EBITDA e tributação, os requerentes estimam um EBITDA incremental de aproximadamente R$ 120 milhões por ano ao final do período.
A partir desses números, o documento apresenta uma relação aproximada de 12,5 vezes entre o investimento acumulado e o EBITDA incremental.
Para os minoritários, essa relação indica que o modelo atribui retorno insuficiente à expansão móvel e pode subestimar a contribuição econômica dos investimentos realizados.
A interpretação, entretanto, depende das premissas adotadas. O investimento em redes de telecomunicações pode anteceder a geração de receitas por vários anos, e o retorno depende da ocupação da infraestrutura, da aquisição de clientes, do preço dos serviços e da utilização dos ativos.
O questionamento é se as projeções incorporadas ao DCF representam adequadamente a capacidade da Unifique de transformar os investimentos em crescimento e geração de caixa.
5. Custo de capital, impostos e premissas financeiras também são questionados
O requerimento também contesta o custo de capital próprio utilizado no fluxo de caixa descontado.
O laudo adotou uma taxa nominal de 15,6% para o custo do capital próprio, incluindo um prêmio de risco por tamanho de 2,6%. Os minoritários argumentam que a utilização desse prêmio é controversa e apresentam uma simulação alternativa.
Mantidas as demais premissas, a exclusão do prêmio reduziria, segundo o cálculo dos requerentes, o custo do capital próprio para 13,0% e o custo médio ponderado de capital (WACC) para 10,9%.
O WACC é utilizado para descontar os fluxos de caixa operacionais futuros. Em termos gerais, uma taxa de desconto menor eleva o valor presente desses fluxos, enquanto uma taxa maior tende a reduzi-lo.
Por esse motivo, a escolha dos parâmetros utilizados no cálculo pode produzir diferenças relevantes no resultado final da avaliação.
Os minoritários também questionam o tratamento dos impostos no DCF. Segundo o requerimento, o modelo não refletiria integralmente determinados benefícios fiscais associados aos juros sobre capital próprio (JCP) e à parcela diferida das despesas tributárias.
O documento afirma que 53% da despesa de imposto de renda da companhia entre 2021 e o segundo trimestre de 2026 foi diferida, em parte em razão da amortização fiscal do ágio de aquisições. Na avaliação dos requerentes, a ausência de consideração integral desses efeitos pode subestimar o fluxo de caixa livre.
Outro ponto criticado é a adoção de crescimento real nulo na perpetuidade, além da ausência de análises de sensibilidade para determinadas premissas operacionais e financeiras.
Os minoritários também destacam que as projeções operacionais foram fornecidas pela administração da companhia, que está sob controle da própria ofertante, e defendem que as hipóteses utilizadas sejam examinadas com maior profundidade.
A conclusão apresentada no pedido é que a combinação dessas premissas reduz o valor calculado da empresa. A contestação não representa, contudo, uma decisão da CVM de que o laudo esteja incorreto.
6. Quanto vale a Unifique? Os métodos apresentam resultados diferentes
Os valores apresentados no laudo demonstram como a avaliação da companhia depende da metodologia escolhida e das premissas utilizadas.
| Referência | Valor por ação | Significado |
|---|---|---|
| Preço da OPA | R$ 6,00 | Oferta anunciada pela controladora |
| VWAP de 12 meses | R$ 5,42 | Método escolhido no laudo como referência principal |
| Fluxo de caixa descontado | R$ 4,99 | Estimativa baseada em projeções de caixa futuro |
| Múltiplo EV/EBITDA | R$ 6,57 | Referência por múltiplo operacional apresentada no laudo |
O valor de R$ 6,57 por ação, calculado pelo múltiplo EV/EBITDA, ficou acima da oferta de R$ 6,00. Entretanto, essa metodologia não foi escolhida como a principal referência para determinar o preço justo no laudo.
A existência de resultados diferentes não demonstra, isoladamente, qual deles representa melhor o valor econômico da Unifique. Cada metodologia responde a uma perspectiva de avaliação e depende da qualidade das premissas e dos dados utilizados.
O pedido dos minoritários busca justamente uma nova avaliação, que poderá utilizar os mesmos critérios ou outros métodos, conforme a deliberação dos acionistas e as regras aplicáveis.
Mesmo que uma nova análise indique um valor superior, isso não significa que o preço da OPA será automaticamente elevado para o montante encontrado. O resultado e seus efeitos dependerão dos procedimentos e das decisões pertinentes à operação.
Até o momento, não há um novo preço oficialmente aprovado.
7. Próximos passos: Conselho de Administração, assembleia e CVM
O primeiro passo é a análise do pedido pelo Conselho de Administração da Unifique, que deverá deliberar sobre a convocação da assembleia especial.
O requerimento informa que, caso a solicitação não seja atendida no prazo legal de oito dias, os acionistas reservam-se o direito de convocar a assembleia, nos termos do artigo 4º-A da Lei das Sociedades por Ações.
A segunda etapa é a eventual realização da assembleia especial, na qual os acionistas titulares das ações em circulação poderão deliberar sobre a realização de uma nova avaliação, observadas as regras aplicáveis.
A terceira etapa envolve o acompanhamento do processo de registro da OPA perante a CVM e dos atos que serão praticados após a suspensão comunicada pela companhia.
O desfecho permanece em aberto. A mobilização dos minoritários não garante que uma nova avaliação resulte em valor superior, que a controladora altere a oferta ou que a operação termine nas condições pretendidas pelos requerentes.
Os próximos fatos relevantes, as decisões societárias e os documentos relacionados à oferta serão fundamentais para esclarecer o andamento do processo.
8. O que a suspensão da OPA significa para quem tem FIQE3?
Para os acionistas da Unifique, a suspensão do registro da OPA representa uma mudança relevante no andamento da operação, mas não elimina os riscos envolvidos na negociação das ações.
O fato de os minoritários terem atingido o percentual necessário para formalizar o pedido demonstra que a contestação avançou para uma etapa societária. O movimento também coloca em evidência a discussão sobre os direitos dos acionistas em operações que envolvem mudanças na condição de uma companhia aberta.
Por outro lado, a suspensão não garante uma oferta maior. Também não significa que a controladora esteja legalmente obrigada a elevar o preço apenas porque as ações são negociadas acima dos R$ 6,00 propostos.
Na sessão de 16 de outubro de 2026, a cotação indicada para FIQE3 foi de R$ 6,24, acima do preço da OPA. Essa diferença pode refletir expectativas do mercado sobre a possibilidade de mudanças na oferta, a percepção de valor dos ativos e outros fatores relacionados ao andamento da operação.
A cotação de mercado, entretanto, não determina isoladamente o resultado do processo. O preço negociado em bolsa, o valor econômico estimado da empresa e as condições legais da oferta são referências distintas.
Para quem acompanha o papel, o foco deve permanecer nos próximos documentos oficiais, na deliberação sobre a assembleia e nos desdobramentos do registro da OPA. A possibilidade de revisão das condições precisa ser tratada como um cenário, e não como um resultado assegurado.
Conclusão: disputa pelo preço da OPA continua em aberto
O pedido dos minoritários levou a discussão sobre o valor da Unifique a uma nova etapa. Os investidores contestam a metodologia de avaliação, o tratamento dos ativos de 5G, as projeções de crescimento, os investimentos e as premissas financeiras utilizadas no laudo.
A consequência concreta já comunicada pela companhia foi a suspensão do processo de registro da OPA perante a CVM. A próxima etapa depende da análise do pedido e das deliberações societárias pertinentes.
A questão central permanece: o preço de R$ 6,00 por ação reflete adequadamente o valor econômico da Unifique?
A resposta dependerá da análise dos métodos de avaliação, das premissas utilizadas e dos próximos atos formais. Até que haja novas decisões, a possibilidade de revisão do preço continua sendo uma hipótese, não uma garantia para os acionistas.
Ri Unifique: https://ri.unifique.com.br/pt
Este conteúdo tem caráter informativo e jornalístico e não constitui recomendação de compra ou venda de valores mobiliários.