Oferta para fechamento de capital supera em cerca de 10% a cotação anterior, mas fica entre referências de valuation que vão de R$ 5,42 a R$ 7,30 por ação
A Unifique (FIQE3) entrou no centro de uma discussão relevante para seus acionistas após a controladora Unitá Participações anunciar uma OPA de R$ 6,00 por ação, com o objetivo de promover o fechamento de capital da companhia e sua saída do Novo Mercado da B3.
A oferta representa um prêmio de aproximadamente 10,3% sobre os R$ 5,44 registrados pela ação antes do anúncio.
O número, isoladamente, parece simples. A questão é que existem outras referências para avaliar a companhia.
O laudo da operação aponta R$ 5,42 por ação pela metodologia de preço ponderado. A XP, em análise publicada em agosto, trabalhava com preço-alvo de R$ 7,30.
Enquanto isso, a Unifique chegou à Bolsa em 2021 com ações precificadas a R$ 8,60.
A diferença entre esses valores não determina, por si só, qual deles representa o “valor correto” da empresa. Mas mostra por que a OPA não pode ser analisada apenas como um prêmio sobre a última cotação.
FIQE3 em foco
| Indicador | Referência |
|---|---|
| Preço da OPA | R$ 6,00 |
| Cotação anterior ao anúncio | R$ 5,44 |
| Prêmio sobre a cotação | ~10,3% |
| Valor indicado no laudo | R$ 5,42 |
| Preço-alvo XP | R$ 7,30 |
| Preço do IPO em 2021 | R$ 8,60 |
| Principal objetivo | Fechamento de capital |
| Segmento de negociação | Novo Mercado |
A questão central: o prêmio de aproximadamente 10% representa apenas uma comparação com o preço de tela. Para o acionista de longo prazo, a discussão envolve também o valor futuro da companhia e o custo de abrir mão dessa participação.
Unifique anuncia OPA para sair da Bolsa
Após o fechamento do mercado de 2 de outubro de 2026, a Unifique comunicou que recebeu da Unitá Participações, sua acionista controladora, a decisão de formular uma OPA unificada.
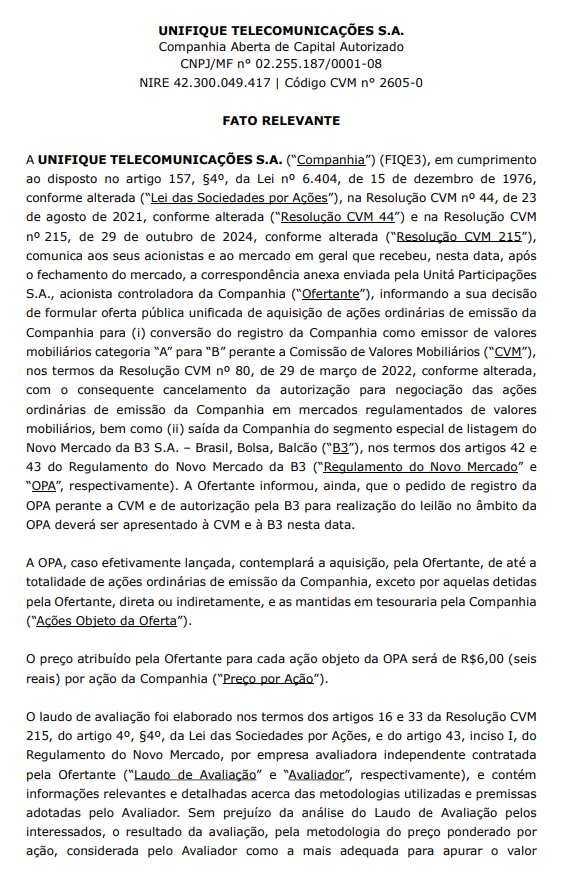
A operação busca:
- converter o registro da companhia de categoria A para categoria B;
- cancelar a autorização para negociação das ações em mercados regulamentados;
- promover a saída da Unifique do Novo Mercado da B3;
- adquirir as ações em circulação pelo preço de R$ 6,00 por ação.
O anúncio, porém, não significa que o fechamento de capital já esteja concluído.
A operação ainda depende do cumprimento das condições previstas na regulamentação e das respectivas etapas do processo.
Para o acionista, portanto, o próximo passo não é simplesmente decidir entre “aceitar ou não aceitar R$ 6”.
É acompanhar como a operação será estruturada, quais serão suas condições e quais mecanismos estarão disponíveis aos minoritários.
R$ 6 representa prêmio. Mas sobre qual referência?
A FIQE3 encerrou o pregão anterior ao anúncio em aproximadamente R$ 5,44.
Sobre essa base, a oferta de R$ 6 representa um prêmio de aproximadamente 10,3%.
A matemática é objetiva.
A interpretação econômica, porém, é mais complexa.
Por que isso importa?
Um prêmio sempre depende da referência utilizada.
Se uma ação está a R$ 5,44 e alguém oferece R$ 6, existe um prêmio.
Mas se a mesma ação estivesse negociando a R$ 7,00, uma oferta de R$ 6 representaria um desconto.
Por isso, a pergunta relevante não é apenas:
“Quanto a OPA oferece acima da cotação?”
Mas também:
“A cotação naquele momento representava adequadamente o valor econômico da companhia?”
Essa diferença é especialmente importante em empresas que ainda estão passando por expansão operacional.
Do IPO de R$ 8,60 à OPA de R$ 6
A Unifique chegou à Bolsa em 2021, com o IPO precificado em R$ 8,60 por ação.
O preço do IPO, evidentemente, não determina quanto a empresa deveria valer cinco anos depois.
Entre 2021 e 2026, mudaram:
- o cenário de juros;
- as condições do mercado de capitais;
- os resultados da companhia;
- a estrutura operacional;
- o nível de investimentos;
- a estratégia de crescimento;
- o ambiente competitivo do setor.
A Unifique também passou por um processo de expansão e desenvolvimento de suas operações.
Portanto, comparar simplesmente R$ 8,60 do IPO com R$ 6,00 da OPA seria uma análise incompleta.
Mas existe uma questão que permanece.
O acionista que comprou a companhia no passado assumiu o risco durante todo esse processo.
Ele passou por períodos de volatilidade, liquidez reduzida, incertezas sobre a execução da estratégia e momentos em que o mercado atribuiu à companhia um valor significativamente inferior ao preço do IPO.
Quando uma empresa amadurece, aumenta sua escala e começa a apresentar resultados mais consistentes, surge uma questão legítima para quem permaneceu investido:
qual parte desse potencial futuro ainda pertence ao acionista minoritário?
O laudo aponta R$ 5,42 por ação
A operação possui uma referência formal de avaliação.
Pela metodologia de preço ponderado por ação, indicada no laudo como a metodologia mais adequada para a avaliação, o valor encontrado foi de R$ 5,42 por ação.
A OPA, portanto, está sendo proposta a R$ 6,00, acima desse valor.
Esse é um fato importante e precisa ser considerado.
Mas também é importante entender o que o número significa.
O que sustenta um valuation?
Para analisar adequadamente o valor atribuído a uma companhia, não basta olhar para o número final do laudo.
É necessário examinar, entre outros pontos:
- crescimento projetado;
- evolução das margens;
- investimentos necessários;
- geração de caixa;
- taxa de desconto;
- horizonte das projeções;
- múltiplos utilizados;
- perspectivas para o setor.
São essas premissas que ajudam a explicar por que diferentes metodologias podem chegar a valores diferentes.
Um valuation é, em última análise, uma consequência das premissas utilizadas para projetar o futuro.
O valor futuro pode ser diferente do valor histórico
Esse é um dos pontos centrais da discussão.
Uma companhia pode estar negociando a determinado preço hoje e, ainda assim, apresentar um valor econômico diferente caso consiga aumentar receita, EBITDA, geração de caixa e retorno sobre o capital ao longo dos próximos anos.
No caso da Unifique, a operação móvel ganhou escala e a companhia continuou expandindo suas atividades.
Isso não significa que o futuro esteja garantido.
Também existem riscos operacionais, competitivos e financeiros.
Mas significa que existe uma diferença entre avaliar a companhia pelo histórico de preços e avaliá-la pelo potencial de resultados futuros.
Por isso, não é necessário afirmar que R$ 7,30 seja necessariamente o valor correto para questionar se R$ 6,00 encerra toda a discussão econômica.
Da mesma forma, o fato de R$ 6 estar acima do laudo não significa que qualquer valor superior seja automaticamente justificável.
O ponto é analisar as premissas que sustentam cada referência.
XP trabalhava com preço-alvo de R$ 7,30
Uma das referências que chama atenção vem da XP, que publicou em agosto uma análise da Unifique após os resultados do segundo trimestre.
O relatório trabalhava com preço-alvo de R$ 7,30 por ação.
Entre os números apresentados estavam:
- R$ 345 milhões de receita líquida no trimestre;
- crescimento de aproximadamente 21% na comparação anual;
- R$ 169 milhões de EBITDA ajustado;
- aproximadamente 338 mil acessos móveis.
A operação móvel apresentou crescimento expressivo, enquanto a análise também apontava desafios relacionados às margens e ao ritmo de expansão orgânica da banda larga.
Ou seja, a tese não é simplesmente uma história de crescimento sem obstáculos.
Existe crescimento, mas também existem fatores que precisam ser considerados no valuation.
Três referências, três perspectivas
| Referência | Valor por ação | O que representa |
|---|---|---|
| Laudo da OPA | R$ 5,42 | Avaliação segundo metodologia utilizada no processo |
| Oferta da OPA | R$ 6,00 | Preço proposto pelo controlador |
| XP | R$ 7,30 | Preço-alvo baseado em projeções e premissas próprias |
A existência desses três números não prova que um deles esteja necessariamente correto.
Ela mostra que a avaliação da Unifique depende de premissas diferentes.
Desktop mostra outra dimensão do valor estratégico
A discussão também ganha contexto quando comparada com outro movimento recente no setor.
A Desktop (DESK3) passou por uma operação de aquisição de controle pela Claro, envolvendo aproximadamente R$ 1,747 bilhão, equivalente a R$ 20,63 por ação, sujeito aos ajustes previstos no contrato.
Após a operação, a Claro passou a deter aproximadamente 72,83% da companhia, abrindo caminho para uma OPA sobre as ações restantes e para a saída da Desktop do mercado.
Unifique x Desktop
| Unifique — FIQE3 | Desktop — DESK3 | |
|---|---|---|
| Situação | OPA proposta | Controle adquirido |
| Comprador/controlador | Unitá | Claro |
| Referência | R$ 6,00/ação | R$ 20,63/ação |
| Estratégia | Fechamento de capital | Aquisição de controle e posterior saída |
| Questão estratégica | Escala, infraestrutura e crescimento | Escala e sinergias |
Os casos não são diretamente comparáveis em valuation.
As companhias possuem estruturas, mercados, regiões de atuação e situações societárias diferentes.
A comparação serve para destacar outro ponto: um ativo de telecomunicações pode ter valor estratégico diferente para um comprador capaz de capturar sinergias.
Uma companhia maior pode combinar redes, reduzir custos, integrar clientes, aumentar densidade operacional e aproveitar estruturas existentes.
Esse potencial não necessariamente aparece integralmente na cotação de mercado.
O acionista minoritário está no centro da discussão
Para o investidor de curto prazo, a diferença entre R$ 5,44 e R$ 6,00 pode ser a principal variável.
Para quem acompanha a empresa há anos, a análise é diferente.
Esse acionista pode ter atravessado:
- períodos de forte desvalorização;
- baixa liquidez;
- incertezas sobre a execução da estratégia;
- mudanças no cenário macroeconômico;
- expansão e aquisições;
- espera pela maturação da companhia.
E agora surge uma OPA.
Isso muda a natureza da decisão.
Enquanto a companhia permanece listada, o investidor pode simplesmente decidir continuar acionista.
Pode esperar pelos próximos resultados.
Pode acompanhar a expansão móvel.
Pode esperar por novas eficiências.
Pode acreditar que o mercado ainda não reconheceu todo o potencial da empresa.
Uma operação de fechamento de capital coloca essa possibilidade sob outra dinâmica.
A discussão passa a ser:
Quanto vale a participação do minoritário — e quanto vale abrir mão dela agora?
Essa é uma questão diferente de simplesmente comparar a OPA com a última cotação.
O processo ainda não terminou
O anúncio da OPA é apenas uma etapa da operação.
O fato relevante prevê mecanismos de manifestação dos acionistas em circulação, incluindo prazo de 15 dias para eventual requerimento de convocação de assembleia especial, conforme as regras aplicáveis.
A partir daqui, alguns documentos passam a ser particularmente importantes.
O que observar agora
- Laudo completo da OPA: metodologia e premissas.
- Edital da oferta: condições e procedimentos.
- Manifestação dos acionistas: eventuais pedidos e deliberações.
- CVM e B3: exigências e próximas etapas.
- Resultados operacionais: receita, EBITDA, margens e expansão móvel.
- Condições finais da operação: preço e demais termos.
Por isso, tratar o anúncio simplesmente como “R$ 6 e fim de história” seria prematuro.
A operação ainda precisa avançar pelas etapas previstas na regulamentação.
O timing do anúncio também chama atenção
Outro elemento que merece registro é a data.
O fato relevante foi divulgado após o fechamento do mercado de sexta-feira, 2 de outubro de 2026.
O primeiro turno das eleições ocorreu no domingo, 4 de outubro.
O calendário, isoladamente, não permite concluir que exista qualquer relação entre os dois acontecimentos.
Não há base factual, neste momento, para atribuir uma intenção específica ao momento escolhido para o anúncio.
Mas o fato objetivo permanece: a notícia chegou ao mercado no último pregão antes de um fim de semana eleitoral.
A distinção é importante.
O fato é o horário e a data do comunicado.
Qualquer conclusão sobre intenção ou estratégia exigiria evidências adicionais.
E se FIQE3 estivesse negociando a R$ 7?
Existe uma maneira simples de entender por que o percentual de prêmio não encerra a discussão.
Imagine que a FIQE3 estivesse negociando a R$ 7,00 antes do anúncio.
Uma oferta de R$ 6,00 não seria um prêmio.
Seria um desconto.
| Cotação de referência | OPA de R$ 6,00 | Relação |
|---|---|---|
| R$ 5,44 | R$ 6,00 | +10,3% |
| R$ 6,00 | R$ 6,00 | 0% |
| R$ 7,00 | R$ 6,00 | -14,3% |
| R$ 7,30 | R$ 6,00 | -17,8% |
| R$ 8,60 | R$ 6,00 | -30,2% |
Isso demonstra por que “prêmio de 10%” não é uma conclusão sobre valor.
É apenas uma comparação matemática com determinada cotação.
A discussão econômica é outra:
o preço de mercado de R$ 5,44 refletia o valor da companhia ou refletia simplesmente o equilíbrio entre compradores e vendedores naquele momento?
O valor estratégico da Unifique
Existe ainda uma questão maior.
A infraestrutura de telecomunicações pode apresentar valor estratégico que não aparece integralmente na cotação diária.
Uma empresa do setor possui ativos físicos, rede, clientes, espectro de atuação, contratos, infraestrutura e capacidade operacional que podem ser mais valiosos para determinados compradores do que para um investidor financeiro isolado.
O caso Desktop reforça essa discussão, embora não permita uma comparação direta de valuation.
É justamente por isso que a pergunta sobre a Unifique permanece aberta:
R$ 6,00 representa o valor econômico final da companhia ou o preço pelo qual o controlador pretende encerrar a participação dos acionistas minoritários?
A resposta dependerá das premissas do laudo, da evolução dos resultados, das condições da OPA e das próximas etapas regulatórias.
A pergunta que permanece: quanto vale a Unifique?
A OPA estabelece um preço concreto: R$ 6,00 por ação.
O laudo apresenta outra referência: R$ 5,42.
A XP tinha uma estimativa diferente: R$ 7,30.
E a companhia chegou à Bolsa em 2021 com um IPO de R$ 8,60.
Nenhum desses números deve ser tratado isoladamente como uma verdade absoluta.
Cada um responde a uma pergunta diferente.
A questão mais relevante para o acionista é saber quais premissas justificam cada valor e o que ele está abrindo mão ao deixar de participar da companhia no futuro.
A Unifique passou por anos de expansão, aquisições e desenvolvimento operacional.
Agora, justamente quando a empresa apresenta uma escala diferente daquela que tinha no IPO, surge uma proposta para retirar as ações da Bolsa.
Para quem carregou o risco durante esse período, a pergunta é inevitável:
R$ 6,00 é o valor da companhia — ou é o preço para encerrar a participação dos minoritários?
Essa resposta não está apenas na cotação.
Está no valuation, nas premissas, nos resultados futuros, na estrutura da operação e no valor estratégico dos ativos da Unifique.
A OPA foi anunciada. A discussão sobre o valor, porém, está apenas começando.
Nota ao investidor
Esta matéria possui caráter informativo e analítico e não constitui recomendação de compra ou venda de valores mobiliários. Informações e valores podem ser alterados por novos fatos relevantes, documentos regulatórios ou mudanças nas condições da operação.
Fontes: documentos públicos da Unifique/CVM, B3, XP Investimentos e informações divulgadas no âmbito das operações societárias mencionadas.