A Gerdau (GGBR4) divulgou os resultados do terceiro trimestre de 2026 com uma combinação de forte desempenho operacional e pontos de atenção no lucro líquido. O EBITDA ajustado avançou 37,8% em relação ao mesmo período de 2025, enquanto a margem EBITDA ajustada alcançou 20,2%, um dos maiores níveis dos últimos anos.
O principal destaque foi a operação da América do Norte, responsável por mais de 76% do EBITDA consolidado, com margem de 27,7%. Apesar desses números, o lucro líquido ajustado ficou abaixo das expectativas do mercado, indicando que a melhora operacional não se traduziu integralmente no resultado final.
A diferença entre o desempenho operacional e o lucro levanta questões importantes sobre o resultado financeiro, a carga tributária, a geração de caixa e a concentração regional das operações. A sustentabilidade das margens americanas e a capacidade de recuperação do mercado brasileiro também permanecem no radar dos investidores.
Gerdau registra forte crescimento do EBITDA, mas lucro fica abaixo das expectativas
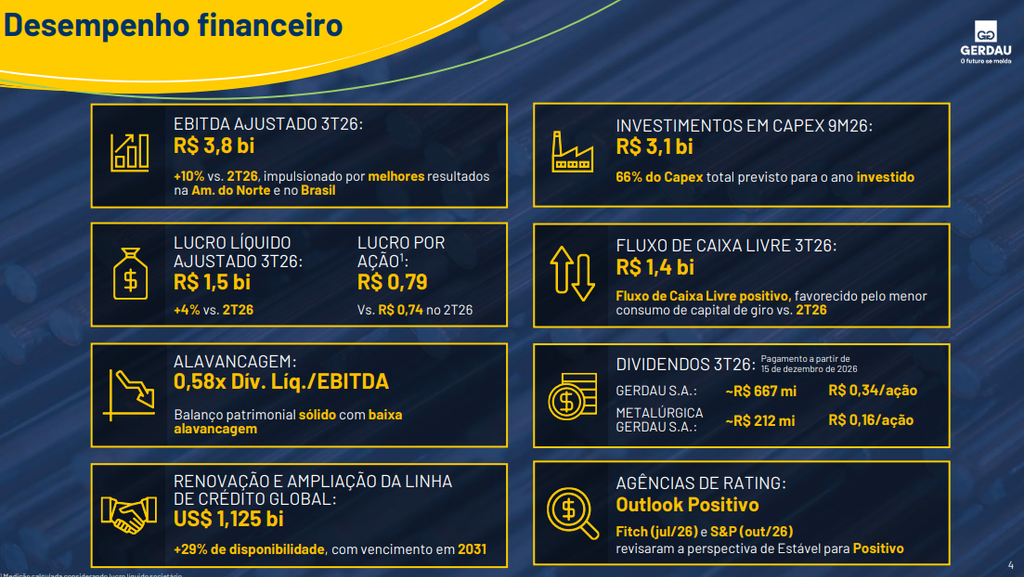
A Gerdau encerrou o terceiro trimestre de 2026 com receita líquida de R$ 18,69 bilhões, crescimento de 3,9% na comparação anual. O EBITDA ajustado atingiu R$ 3,77 bilhões, alta de 37,8% em relação ao terceiro trimestre de 2025.
A margem EBITDA ajustada chegou a 20,2%, refletindo uma melhora expressiva da rentabilidade operacional. Segundo a companhia, tanto o EBITDA quanto a margem alcançaram os maiores níveis desde o segundo trimestre de 2023.
O lucro líquido ajustado somou aproximadamente R$ 1,52 bilhão, avanço de 39,7% em relação ao mesmo período do ano anterior. Apesar do crescimento, o resultado ficou abaixo das expectativas do mercado, que apontavam para um lucro próximo de R$ 1,77 bilhão.
Enquanto isso, o EBITDA superou as projeções médias compiladas pelo mercado. A diferença entre os indicadores evidencia que a surpresa positiva no resultado operacional não foi acompanhada por um desempenho igualmente forte na última linha da demonstração de resultados.
Principais números do 3T26
| Indicador | 3T26 | Variação anual |
|---|---|---|
| Receita líquida | R$ 18,69 bilhões | +3,9% |
| EBITDA ajustado | R$ 3,77 bilhões | +37,8% |
| Margem EBITDA ajustada | 20,2% | +4,9 pontos percentuais |
| Lucro líquido ajustado | R$ 1,52 bilhão | +39,7% |
| Lucro esperado pelo mercado | Aproximadamente R$ 1,77 bilhão | Resultado abaixo das expectativas |
Fonte: Gerdau e dados de mercado divulgados pela imprensa. Variações comparadas ao 3T25, salvo indicação em contrário.
O desempenho operacional, portanto, foi expressivo, mas não conta toda a história do trimestre. Para compreender por que o lucro ficou abaixo das expectativas, é necessário analisar as despesas e os efeitos que aparecem entre o resultado operacional e o lucro líquido.
Essa passagem da demonstração financeira ajuda a identificar quais fatores limitaram a conversão da melhora operacional em resultado para os acionistas.
Resultado financeiro e impostos ajudam a explicar a diferença entre EBITDA e lucro
A demonstração de resultados consolidada mostra que o lucro antes do resultado financeiro e dos impostos alcançou R$ 2,72 bilhões no terceiro trimestre de 2026, ante R$ 1,66 bilhão no mesmo período do ano anterior. A evolução representa uma melhora operacional significativa.
Entretanto, duas linhas da demonstração merecem atenção: o resultado financeiro e a despesa de imposto de renda e contribuição social sobre o lucro.
Mais lidos
Resultado financeiro ficou mais negativo
O resultado financeiro consolidado foi negativo em R$ 430,7 milhões no 3T26. Um ano antes, o saldo negativo havia sido de R$ 222,8 milhões, o que representa uma piora de aproximadamente R$ 207,9 milhões na comparação anual.
Essa diferença indica que parte da melhora operacional foi absorvida por efeitos financeiros antes da apuração do lucro líquido. O resultado financeiro, porém, não corresponde exclusivamente à despesa com juros: ele também pode incluir receitas financeiras, variações cambiais e outros efeitos relacionados às operações financeiras da companhia.
Na demonstração trimestral, a linha de receitas financeiras caiu de R$ 342,2 milhões para R$ 51,8 milhões. Já a variação cambial líquida passou de um resultado positivo de R$ 150,6 milhões para um resultado negativo de aproximadamente R$ 70 milhões.
Esses movimentos ajudam a explicar a mudança no resultado financeiro, mas não devem ser tratados isoladamente como explicação integral para a diferença entre o EBITDA e o lucro líquido.
Despesa tributária mais que dobrou
A despesa de imposto de renda e contribuição social foi outro fator relevante. No terceiro trimestre de 2025, a Gerdau havia reconhecido uma despesa de R$ 346,1 milhões. No mesmo período de 2026, o valor chegou a R$ 721,9 milhões.
O montante mais que dobrou na comparação anual, reduzindo o resultado disponível depois dos tributos.
O lucro antes dos impostos totalizou R$ 2,285 bilhões. Após a despesa tributária de aproximadamente R$ 722 milhões, o lucro líquido consolidado ficou em R$ 1,563 bilhão, dos quais R$ 1,554 bilhão foram atribuídos aos acionistas da controladora.
| Indicador consolidado | 3T26 | 3T25 |
|---|---|---|
| Lucro antes do resultado financeiro e dos impostos | R$ 2,72 bilhões | R$ 1,66 bilhão |
| Resultado financeiro | -R$ 430,7 milhões | -R$ 222,8 milhões |
| Imposto de renda e contribuição social | -R$ 721,9 milhões | -R$ 346,1 milhões |
| Lucro líquido consolidado | R$ 1,563 bilhão | R$ 1,090 bilhão |
Valores arredondados a partir da demonstração de resultados consolidada da companhia.
A despesa tributária maior contribuiu para limitar a conversão do resultado antes dos impostos em lucro líquido. Isso, entretanto, não comprova a existência de um problema tributário estrutural.
Para chegar a essa conclusão, seria necessário examinar a composição dos tributos correntes e diferidos, as diferenças entre as jurisdições em que a Gerdau opera e a possibilidade de determinados efeitos serem temporários ou recorrentes.
A distinção é importante para a avaliação do lucro por ação. Uma melhora na margem operacional não garante, por si só, que o lucro líquido avance na mesma proporção em todos os períodos.
Nos próximos resultados, a evolução das despesas financeiras e tributárias será relevante para determinar se esses fatores continuarão limitando o resultado final ou se haverá uma mudança nessa dinâmica.
América do Norte concentra mais de 76% do EBITDA da Gerdau
A América do Norte foi o principal destaque operacional do terceiro trimestre. A região registrou EBITDA ajustado de aproximadamente R$ 2,9 bilhões, com margem EBITDA de 27,7% e crescimento anual de cerca de 60%.
O peso da operação americana fica evidente quando se observa sua participação no resultado consolidado: mais de 76% do EBITDA ajustado da Gerdau veio dessa região no período.
A companhia mantém operações relevantes no Brasil e em outros mercados sul-americanos, mas o desempenho consolidado do trimestre foi determinado, em grande medida, pela rentabilidade alcançada na América do Norte.
Preços e custos favoreceram a expansão da margem
A melhora da margem americana foi favorecida pela evolução dos preços realizados do aço e pelo comportamento dos custos unitários.
Estimativas de mercado indicaram que o preço realizado do aço na América do Norte avançou 4,7% em relação ao trimestre anterior, enquanto o custo dos produtos vendidos por tonelada, em dólares, aumentou aproximadamente 0,4%. A diferença entre essas variações contribuiu para ampliar a rentabilidade por tonelada no período.
Essa comparação, contudo, não significa que todos os custos da companhia tenham permanecido estáveis. Trata-se de uma relação entre indicadores específicos, observada em uma base trimestral.
Quando os preços realizados crescem mais rapidamente do que os custos unitários, a margem tende a se beneficiar. No terceiro trimestre, essa dinâmica ajudou a explicar a expansão da rentabilidade na região.
A questão central, agora, é saber se a margem de 27,7% representa um patamar sustentável ou se reflete condições particularmente favoráveis de mercado.
Um único trimestre não permite responder definitivamente a essa pergunta. A análise precisa considerar a evolução dos preços, dos custos, dos volumes vendidos, da utilização da capacidade e das condições de demanda.
A concentração regional também aumenta a importância dessa avaliação. Quando mais de três quartos do EBITDA vêm de uma única região, mudanças relevantes no mercado americano podem ter impacto significativo sobre o resultado consolidado.
A concentração pode favorecer os resultados enquanto as condições permanecem positivas, mas também amplia a exposição da companhia a uma eventual deterioração desse mercado.
Por isso, a sustentabilidade da margem norte-americana é uma das principais variáveis para acompanhar na avaliação de GGBR4.
Margens nos Estados Unidos: o risco de normalização no próximo ciclo
O desempenho da Gerdau na América do Norte depende tanto da eficiência operacional quanto das condições do mercado em que a companhia atua. Preços do aço, demanda industrial, concorrência, importações, custos de insumos e capacidade disponível influenciam diretamente a rentabilidade.
A política comercial americana também faz parte desse cenário. As tarifas sobre o aço importado podem alterar a competitividade relativa entre produtores domésticos e fornecedores estrangeiros.
Isso não significa, entretanto, que toda a margem atual da Gerdau seja resultado das tarifas. Preços realizados, estrutura de custos, demanda, mix de produtos e características operacionais também influenciam o desempenho.
Mudanças nas condições de proteção comercial podem modificar a dinâmica competitiva. Uma flexibilização tarifária relevante, uma pressão maior da concorrência ou uma redução dos preços realizados poderiam afetar a rentabilidade, embora esses efeitos não representem uma previsão de queda inevitável das margens.
Midlothian e a capacidade produtiva
Outro fator operacional é a unidade de Midlothian, que passou por uma parada de aciaria. Estimativas de mercado apontavam para o retorno operacional no fim de 2026 e para uma capacidade adicional de aproximadamente 150 mil toneladas anuais de aço bruto.
A retomada pode contribuir para ampliar a capacidade produtiva, mas seu efeito econômico dependerá dos volumes efetivamente produzidos, dos custos de retomada, da utilização dos ativos e das condições de demanda.
A capacidade adicional, por si só, não garante crescimento proporcional do lucro. É necessário avaliar a que preços a produção será vendida, qual será seu custo e qual retorno será obtido sobre o capital empregado.
Para o quarto trimestre de 2026, três indicadores merecem atenção especial:
- Preço realizado do aço na América do Norte: ajuda a avaliar a capacidade de sustentação das receitas por tonelada.
- Custo unitário e margem EBITDA: mostram se a rentabilidade continua favorecida pela relação entre preços e custos.
- Volumes vendidos e operação de Midlothian: permitem acompanhar a evolução da produção e a contribuição efetiva da capacidade disponível.
A evolução desses indicadores ajudará a distinguir uma operação estruturalmente competitiva de um trimestre beneficiado por condições de mercado particularmente favoráveis. Essa diferença será importante para projetar os resultados de 2027.
Brasil: margem melhora, mas queda no volume vendido preocupa
Enquanto a operação norte-americana registrou margem EBITDA próxima de 28%, o desempenho brasileiro apresentou uma combinação de melhora na rentabilidade e pressão sobre os volumes.
O EBITDA ajustado da operação brasileira foi de R$ 741 milhões no terceiro trimestre de 2026, queda de aproximadamente 2,8% em relação ao mesmo período do ano anterior. A margem EBITDA, por sua vez, aumentou de 9,9% para 10,7%.
O volume vendido de aço no Brasil recuou 14,6% na comparação anual, evidenciando que a melhora da margem ainda não foi acompanhada por uma recuperação equivalente das vendas.
Esse é um dos principais pontos de atenção no mercado doméstico. A companhia conseguiu ampliar a margem em relação à base comparativa, mas a queda do volume continua limitando a avaliação do desempenho operacional.
A pressão sobre as vendas foi associada à concorrência do aço importado. Nesse ambiente, a empresa pode buscar defender sua rentabilidade por meio de preços, mix de produtos, controle de custos e priorização de mercados mais atrativos.
Entretanto, existe um limite para a capacidade de compensar perdas de volume sem efeitos sobre a absorção de custos fixos e o resultado total. Isso não significa que a Gerdau necessariamente enfrentará essa deterioração, mas reforça a necessidade de acompanhar a evolução conjunta de margem e vendas.
Analisar somente a margem de 10,7% poderia transmitir uma visão excessivamente positiva da operação brasileira. Por outro lado, observar apenas a queda anual dos volumes ignoraria a melhora da rentabilidade.
O quadro, portanto, é misto: a margem avançou, mas o volume continua sendo um desafio.
Nos próximos resultados, será importante verificar se a Gerdau consegue sustentar a melhora da margem sem continuar registrando quedas expressivas nas vendas.
A composição dos volumes também merece atenção. Alterações na participação do mercado interno e das exportações podem influenciar preços realizados, custos logísticos e rentabilidade.
Mais do que acompanhar quantas toneladas são vendidas, é necessário avaliar para quais mercados elas são destinadas e qual retorno cada mercado proporciona.
A questão central é se a pressão sobre o mercado brasileiro será temporária ou se a companhia enfrentará um período mais prolongado de competição intensa. Os resultados atuais evidenciam o desafio, mas não permitem estabelecer uma conclusão definitiva.
América do Sul: manutenção pressiona o resultado regional
A operação da América do Sul registrou EBITDA ajustado de aproximadamente R$ 160 milhões no terceiro trimestre de 2026. O resultado ficou abaixo do trimestre anterior, em um período marcado por paradas programadas para manutenção na Argentina.
O desempenho do Peru ajudou a compensar parte dos efeitos negativos registrados na região.
Uma parada programada de manutenção pode reduzir temporariamente a produção e prejudicar a diluição dos custos fixos. Por isso, esse tipo de evento não deve ser interpretado automaticamente como evidência de deterioração estrutural do negócio.
A avaliação depende do comportamento dos resultados depois da retomada das operações. Se a rentabilidade se recuperar, parte da fraqueza poderá ser atribuída a fatores temporários.
Se a pressão persistir, será necessário investigar outras variáveis, como preços, custos e demanda.
O desempenho da América do Sul também reforça as diferenças entre as regiões da Gerdau. A companhia opera em mercados com condições competitivas, estruturas de custos e perspectivas distintas.
Por isso, a análise dos resultados segmentados oferece informações que não aparecem de forma tão clara quando se observam apenas a receita e o EBITDA consolidados.
Geração de caixa: por que EBITDA crescente não significa dinheiro disponível
O EBITDA é um indicador relevante da capacidade operacional de uma companhia, mas não representa o dinheiro efetivamente gerado pelo negócio. Para avaliar a situação financeira da Gerdau, é necessário observar também o fluxo de caixa operacional, o capital de giro e os investimentos.
Nos nove primeiros meses de 2026, o fluxo de caixa operacional acumulado alcançou R$ 5,74 bilhões, ante R$ 4,84 bilhões no mesmo período de 2025. Houve, portanto, crescimento da geração de caixa operacional na comparação anual.
A composição desse resultado, entretanto, revela movimentos importantes nas contas operacionais.
Estoques e contas a receber consumiram recursos
Entre janeiro e setembro de 2026, a variação das contas a receber representou consumo de aproximadamente R$ 1,50 bilhão de caixa. Os estoques também consumiram recursos, com uma variação negativa de aproximadamente R$ 2,27 bilhões.
Parte desses efeitos foi compensada pelo aumento das contas a pagar, que contribuiu positivamente em cerca de R$ 1,58 bilhão.
No conjunto, as variações de ativos e passivos operacionais representaram um efeito negativo de aproximadamente R$ 1,75 bilhão no fluxo de caixa do período.
| Componente do capital de giro | Efeito aproximado no caixa de 9M26 |
|---|---|
| Contas a receber | -R$ 1,50 bilhão |
| Estoques | -R$ 2,27 bilhões |
| Contas a pagar | +R$ 1,58 bilhão |
| Variação líquida de ativos e passivos operacionais | -R$ 1,75 bilhão |
Valores arredondados a partir da demonstração dos fluxos de caixa consolidada.
O aumento dos estoques não significa, necessariamente, que a companhia esteja enfrentando um problema operacional. A decisão pode refletir necessidades de produção, planejamento de vendas, sazonalidade ou outras condições do negócio.
Entretanto, os estoques representam recursos que permanecem comprometidos até que os produtos sejam vendidos e convertidos em caixa. O mesmo princípio se aplica às contas a receber: reconhecer uma receita não significa receber imediatamente o pagamento correspondente.
Por isso, a geração de caixa precisa ser analisada em conjunto com o desempenho operacional. Uma companhia pode apresentar EBITDA crescente sem converter todo esse resultado em dinheiro disponível no mesmo período.
Fluxo de caixa livre exige uma análise adicional
O fluxo de caixa operacional também não deve ser confundido com o fluxo de caixa livre. Para chegar a este último, é necessário considerar os investimentos e outros desembolsos relevantes.
Estimativas de mercado apontaram fluxo de caixa livre de aproximadamente R$ 1,44 bilhão no terceiro trimestre. Embora seja um resultado relevante, sua avaliação depende da sustentabilidade da geração de caixa, das necessidades de capital de giro e dos investimentos exigidos pelo negócio.
O ponto central não é extrapolar um único trimestre, mas verificar se a Gerdau consegue gerar caixa de forma consistente depois de financiar suas operações e os investimentos necessários para manter e desenvolver os ativos.
Essa capacidade é importante para sustentar a distribuição de dividendos, as recompras de ações e uma eventual redução do endividamento.
CAPEX da Gerdau: investimentos em sucata e mineração avançam
A Gerdau investiu R$ 955 milhões em CAPEX no terceiro trimestre de 2026. No acumulado dos nove primeiros meses do ano, os investimentos corresponderam a aproximadamente 66% do total previsto para 2026.
A companhia também avançou em projetos industriais e de mineração. Entre os destaques estão o início da operação de processamento de sucata em Pindamonhangaba e a etapa final dos testes integrados da plataforma de mineração sustentável de Miguel Burnier, cujo início de operação permanecia previsto para o quarto trimestre de 2026.
Esses investimentos devem ser avaliados sob duas perspectivas. A primeira é o desembolso financeiro necessário para executar os projetos; a segunda é o retorno econômico que os ativos poderão proporcionar ao longo do tempo.
Os investimentos consomem recursos no presente, enquanto seus benefícios podem aparecer gradualmente nos resultados futuros. Por isso, não é possível presumir que todo projeto gere retorno imediato.
É necessário acompanhar o cronograma de execução, a entrada efetiva em operação, a utilização dos ativos e os efeitos sobre os custos e a rentabilidade.
No caso da mineração, a avaliação deve considerar como o projeto pode alterar a estrutura de custos, a disponibilidade de insumos e a competitividade da companhia. Nos projetos industriais, a capacidade adicional só cria valor quando existe demanda e o retorno justifica o capital empregado.
Assim, o valor investido ou a capacidade projetada não são suficientes para determinar o sucesso de um projeto. O indicador decisivo será a contribuição efetiva para a geração de caixa e a rentabilidade da Gerdau.
Endividamento: alavancagem permanece relativamente baixa
A dívida líquida da Gerdau foi estimada em aproximadamente R$ 7,69 bilhões, com uma relação entre dívida líquida e EBITDA ajustado de 0,58 vez, conforme o critério utilizado pela companhia.
Esse nível de alavancagem é relativamente baixo e oferece flexibilidade financeira para enfrentar períodos de menor rentabilidade e financiar investimentos.
Entretanto, a relação entre dívida líquida e EBITDA depende da evolução dos dois indicadores. Se a dívida permanecer estável e o EBITDA recuar, a alavancagem aumentará; se o EBITDA crescer, a relação poderá melhorar.
Por isso, o indicador não deve ser tratado como uma característica permanente da companhia. Sua trajetória depende tanto do desempenho operacional quanto da posição financeira.
Uma alavancagem baixa também não elimina os riscos do setor siderúrgico. A Gerdau ainda pode enfrentar pressão sobre a rentabilidade caso os preços do aço recuem, os custos aumentem ou as condições de demanda se deteriorem.
O endividamento ajuda a avaliar a capacidade de absorver esses choques, mas não impede que eles aconteçam.
No caso da Gerdau, a combinação de alavancagem relativamente baixa e geração de caixa operacional positiva é um aspecto favorável. A evolução da dívida, entretanto, deve ser acompanhada em conjunto com o fluxo de caixa livre, os investimentos e a política de distribuição de capital.
Dividendos e recompra de ações: o retorno ao acionista
A Gerdau anunciou a distribuição de R$ 0,34 por ação, totalizando aproximadamente R$ 667 milhões, com pagamento previsto para 15 de dezembro de 2026.
A data-base para ter direito aos dividendos foi estabelecida em 10 de novembro de 2026, e as ações passam a ser negociadas ex-dividendos em 11 de novembro. A companhia também mantém vigente seu programa de recompra de ações.
O anúncio é relevante para os acionistas, mas o valor distribuído em um trimestre não deve ser interpretado como garantia de pagamentos recorrentes no mesmo nível. A política de dividendos depende da geração de caixa, das necessidades de investimento, da posição financeira e das decisões de alocação de capital.
Como avaliar o programa de recompra
A recompra de ações pode reduzir a quantidade de papéis em circulação e aumentar a participação econômica relativa dos acionistas remanescentes, dependendo da quantidade adquirida e da destinação posterior dos ativos.
O efeito econômico, porém, depende do preço pago, da quantidade de ações efetivamente canceladas ou mantidas em tesouraria e das demais condições do programa.
Por isso, o investidor deve acompanhar não apenas o valor financeiro destinado às recompras, mas também a evolução da quantidade de ações em circulação e em tesouraria.
A análise da alocação de capital precisa considerar o conjunto das decisões da companhia. A distribuição de dividendos pode ser favorável quando é compatível com a capacidade financeira do negócio, enquanto a recompra pode criar valor quando realizada a preços adequados em relação ao valor econômico estimado.
Nenhuma dessas decisões deve ser avaliada isoladamente.
Valuation de GGBR4: a ação continua barata após o resultado?
Depois de um trimestre com crescimento de 37,8% no EBITDA ajustado e margem consolidada de 20,2%, uma das principais questões para os investidores é se as ações da Gerdau continuam negociadas a preços atrativos.
A resposta exige mais do que observar o lucro de um único trimestre. Uma ação pode parecer barata quando a avaliação utiliza o lucro de um período excepcional, mas o múltiplo pode transmitir uma impressão equivocada se essa rentabilidade não for sustentável.
O movimento inverso também é possível: uma companhia com resultados temporariamente pressionados pode parecer cara quando a análise utiliza um lucro deprimido.
Por isso, a avaliação de uma siderúrgica precisa considerar o ciclo operacional, os preços do aço, os custos, a utilização da capacidade e a sustentabilidade das margens.
Múltiplos projetados e geração de caixa
As estimativas de mercado utilizadas no material de análise indicam preço sobre lucro (P/L) projetado de aproximadamente 6,7 vezes, EV/EBITDA de 3,1 vezes e rendimento estimado do fluxo de caixa livre de 15,4%.
Esses indicadores podem chamar a atenção, mas dependem das projeções utilizadas, do preço da ação considerado e da metodologia de cálculo. Portanto, não representam garantias de retorno.
Se a rentabilidade da operação norte-americana permanecer elevada, a Gerdau poderá sustentar resultados e geração de caixa robustos. Se houver normalização relevante das margens, as estimativas de lucro e caixa também poderão mudar.
Além disso, parte da melhora operacional pode já estar refletida no preço das ações. Por isso, afirmar que GGBR4 está barata apenas porque apresenta um P/L projetado baixo seria uma conclusão incompleta.
A análise fundamentalista exige perguntas adicionais: qual lucro está sendo utilizado no cálculo? Qual margem é considerada sustentável? Quais condições de mercado estão embutidas nas projeções? E qual geração de caixa pode ser esperada nos próximos anos?
Também não é adequado projetar mecanicamente o resultado de um único trimestre para os quatro trimestres seguintes. A margem de 27,7% na América do Norte merece atenção, mas não deve ser tratada automaticamente como permanente.
Uma avaliação mais consistente deve considerar diferentes cenários:
- Manutenção das margens: os preços e a rentabilidade permanecem próximos dos níveis atuais.
- Normalização gradual: as margens recuam à medida que as condições de mercado mudam.
- Deterioração mais intensa: o mercado americano enfrenta maior pressão competitiva, com impacto sobre preços, volumes e rentabilidade.
A partir desses cenários, é possível avaliar quanto o valor econômico da companhia depende de cada hipótese. Sem esse exercício, qualquer conclusão categórica sobre o preço justo fica incompleta.
O que o balanço do 3T26 realmente muda na tese da Gerdau?
O terceiro trimestre de 2026 trouxe resultados operacionais fortes para a Gerdau. O EBITDA cresceu significativamente, a margem consolidada atingiu um nível elevado e a América do Norte permaneceu como o principal motor de rentabilidade da companhia.
A geração de caixa operacional acumulada também avançou na comparação anual, enquanto a alavancagem permaneceu relativamente baixa segundo os indicadores divulgados.
Esses fatores são positivos, mas não eliminam os pontos de atenção.
O lucro ficou abaixo das expectativas do mercado, o resultado financeiro foi mais negativo e a despesa tributária aumentou consideravelmente na comparação anual. No Brasil, a queda anual dos volumes vendidos continua sendo um desafio, enquanto a concentração do EBITDA na América do Norte amplia a importância das condições daquele mercado.
O balanço, portanto, não deve ser interpretado apenas como uma história de crescimento. Trata-se de um desempenho operacional forte, mas concentrado regionalmente e acompanhado por desafios diferentes em cada mercado.
A questão principal para os próximos trimestres não é apenas saber se a Gerdau conseguirá repetir um EBITDA elevado. É avaliar se a companhia conseguirá sustentar margens fortes, converter os resultados em caixa e preservar uma rentabilidade adequada caso as condições de mercado se tornem menos favoráveis.
Se a margem americana permanecer robusta, a perspectiva será diferente daquela observada em um cenário de normalização. Da mesma forma, uma recuperação dos volumes no Brasil, sem perda significativa de rentabilidade, poderá ajudar a reduzir a dependência relativa da operação norte-americana.
Caso a pressão competitiva no mercado brasileiro persista, esse segmento continuará exigindo atenção. Já a execução dos investimentos poderá contribuir para a competitividade futura, desde que os projetos entreguem os retornos esperados.
Essas variáveis, e não apenas o crescimento anual do EBITDA, serão determinantes para avaliar a qualidade dos resultados da Gerdau nos próximos trimestres.
Gerdau no 4T26: cinco indicadores para acompanhar
O próximo balanço da Gerdau deverá ajudar a esclarecer se a rentabilidade observada no terceiro trimestre representa um novo patamar ou um período excepcional dentro de um ciclo mais amplo.
Cinco indicadores merecem acompanhamento especial.
1. Margem EBITDA da América do Norte
A evolução da margem permitirá avaliar se a companhia consegue permanecer próxima do patamar de 27,7% ou se começa a ocorrer uma normalização da rentabilidade.
2. Volume de aço vendido no Brasil
A melhora da margem brasileira foi positiva, mas será importante verificar se a companhia consegue recuperar volumes e defender sua posição competitiva diante da concorrência do aço importado.
3. Resultado financeiro e impostos
A evolução dessas linhas ajudará a determinar se a melhora operacional continuará se convertendo em lucro líquido de maneira consistente. O comportamento das despesas financeiras e tributárias será particularmente relevante após as variações registradas no terceiro trimestre.
4. Capital de giro e conversão de caixa
A evolução dos estoques, das contas a receber e das contas a pagar permitirá avaliar se a Gerdau está convertendo o resultado operacional em caixa efetivamente disponível.
5. Execução dos investimentos
A retomada operacional de Midlothian e o avanço dos projetos industriais e de mineração precisam ser avaliados pelos resultados que efetivamente entregarem, incluindo seus efeitos sobre a capacidade, os custos e a rentabilidade.
Em conjunto, esses indicadores ajudarão a responder à principal questão deixada pelo terceiro trimestre: a Gerdau alcançou um novo patamar de rentabilidade ou está atravessando um período especialmente favorável do ciclo siderúrgico?
A resposta dependerá da combinação entre preços, volumes, custos, geração de caixa e retorno sobre o capital investido.
Conclusão: Gerdau entrega resultado operacional forte, mas sustentabilidade será decisiva
A Gerdau apresentou um resultado operacional forte no terceiro trimestre de 2026, especialmente na América do Norte. O EBITDA ajustado cresceu quase 38% na comparação anual, e a margem consolidada alcançou 20,2%.
Entretanto, o lucro abaixo das expectativas mostra por que não basta observar o EBITDA para concluir que toda a melhora operacional está chegando ao acionista. O resultado financeiro, os impostos e a dinâmica do capital de giro também influenciam o desempenho final.
A concentração de mais de três quartos do EBITDA na América do Norte torna a sustentabilidade das margens americanas uma das principais variáveis para acompanhar. No Brasil, a queda anual do volume vendido continua sendo um ponto de atenção.
Por outro lado, o crescimento do fluxo de caixa operacional acumulado e o nível relativamente baixo de alavancagem são aspectos favoráveis para a análise financeira da companhia.
Duas conclusões precipitadas devem ser evitadas. A primeira seria considerar o balanço ruim apenas porque o lucro ficou abaixo das expectativas; a segunda seria afirmar que a tese de investimento está resolvida porque o EBITDA cresceu quase 38%.
Ambas ignorariam elementos relevantes dos resultados.
O quadro é de uma companhia com desempenho operacional forte, mas cuja avaliação depende da capacidade de sustentar a rentabilidade na América do Norte e administrar os desafios dos demais mercados.
Para os próximos trimestres, a análise deverá se concentrar na evolução das margens, na recuperação dos volumes brasileiros, na conversão de resultados em caixa e no retorno dos investimentos.
Ri Gerdau: https://ri.gerdau.com/
Este conteúdo tem caráter informativo e analítico. Não constitui recomendação de compra ou venda de valores mobiliários.