A Wiz Co vendeu sua participação de 39,75% na Inter Seguros ao Banco Inter por R$ 409,5 milhões. A operação levanta questões sobre o preço negociado, o destino dos recursos e o potencial de crescimento do negócio vendido, especialmente em um momento de recuo de indicadores operacionais consolidados da companhia.
As ações da Wiz Co (WIZC3) registravam queda de aproximadamente 28% por volta das 11h desta terça-feira, 20 de outubro de 2026, conforme a cotação considerada nesta análise. Como o pregão ainda estava em andamento, esse percentual não representa necessariamente a variação de fechamento.
O movimento ocorreu após a divulgação de um fato relevante informando que a companhia assinou um contrato para alienar sua participação na Inter Digital Corretora e Consultoria de Seguros, conhecida como Inter Seguros.
O contraste que chama a atenção está no desempenho da operação vendida: enquanto a Wiz Co apresentou recuo de receita e EBITDA consolidado no segundo trimestre de 2026, a Inter Seguros registrou crescimento de receita, EBITDA e lucro líquido.
A questão central para os acionistas é saber se o preço contratado compensa os resultados futuros que a Wiz poderá deixar de capturar e se a administração conseguirá alocar os recursos recebidos de forma a gerar valor.
Ponto central da operação: vender uma participação por R$ 409,5 milhões não significa, automaticamente, criar valor para os acionistas. É necessário avaliar o preço, os resultados futuros que deixam de ser potencialmente capturados e o retorno que a companhia poderá obter com o dinheiro.
O que a Wiz Co anunciou sobre a venda da Inter Seguros?
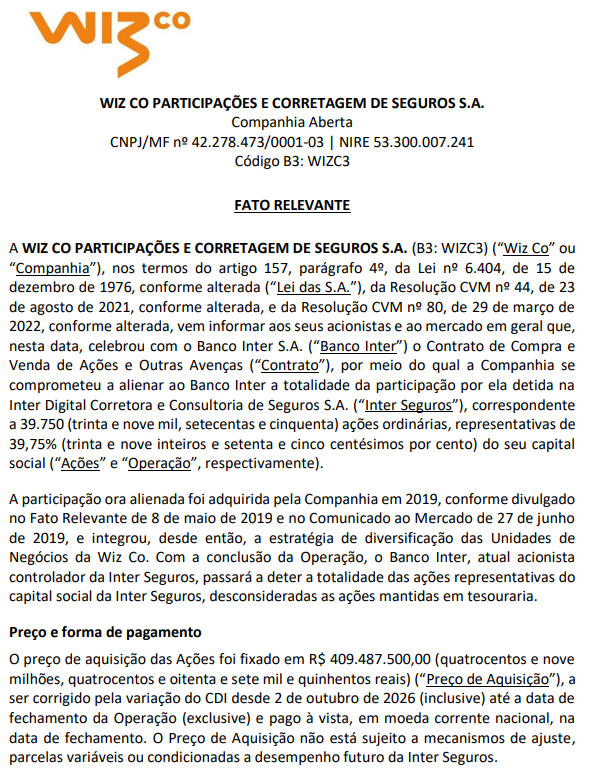
Em fato relevante divulgado em 19 de outubro de 2026, a Wiz Co informou que celebrou com o Banco Inter um contrato de compra e venda de ações para alienar a totalidade de sua participação na Inter Seguros.
A participação corresponde a 39,75% do capital social da companhia e foi adquirida pela Wiz em 2019, como parte de sua estratégia de diversificação de unidades de negócios.
Com a conclusão da operação, o Banco Inter, atual acionista controlador da Inter Seguros, passará a deter a totalidade das ações representativas do capital social da empresa, desconsideradas as ações mantidas em tesouraria.
O contrato foi aprovado pelo Conselho de Administração da Wiz Co em reunião realizada em 16 de outubro de 2026.
Quanto o Banco Inter vai pagar pela participação da Wiz?
O preço de aquisição foi fixado em R$ 409.487.500, aproximadamente R$ 409,5 milhões.
O valor será corrigido pela variação do CDI desde 2 de outubro de 2026, inclusive, até a data de fechamento da operação, exclusive. O pagamento será realizado à vista, em moeda corrente nacional, no fechamento.
Segundo o fato relevante, o preço não está sujeito a mecanismos de ajuste, parcelas variáveis ou pagamentos condicionados ao desempenho futuro da Inter Seguros.
Mais lidos
| Condição da operação | Detalhes |
|---|---|
| Participação vendida | 39,75% |
| Preço contratado | R$ 409,5 milhões |
| Correção monetária | Variação do CDI até o fechamento |
| Forma de pagamento | À vista, no fechamento |
| Pagamento variável futuro | Não previsto nos termos divulgados |
| Situação | Sujeita ao cumprimento das condições contratuais |
É importante destacar que o valor contratado não deve ser confundido com dinheiro já recebido pela Wiz. A conclusão da transação depende do cumprimento das condições precedentes previstas no acordo.
Venda depende de aprovações do Banco Central e do Cade
A operação ainda precisa cumprir condições para ser concluída.
Entre elas estão a aprovação do Banco Central do Brasil, no âmbito do Departamento de Organização do Sistema Financeiro (Deorf), para o aumento da participação do Banco Inter no capital social da Inter Seguros, e a aprovação do Conselho Administrativo de Defesa Econômica (Cade).
O contrato também prevê a inexistência de lei ou ordem que impeça a consumação da operação.
Na data do fechamento, as partes deverão formalizar o distrato do atual acordo de acionistas da Inter Seguros e um aditamento ao acordo operacional celebrado entre a Wiz Co, o Banco Inter e a Inter Seguros.
Esses documentos merecem acompanhamento porque a análise da venda não se limita à transferência da participação acionária. As mudanças nos acordos entre as partes também podem ser relevantes para compreender a relação comercial e operacional após a transação.
O fato relevante, entretanto, não detalha por si só todas as consequências econômicas desses ajustes.
Para onde vão os R$ 409,5 milhões da venda?
Um dos pontos mais importantes do comunicado é a destinação dos recursos.
A Wiz Co informou que o dinheiro ficará no caixa da companhia até nova deliberação de seus órgãos de administração.
Portanto, o anúncio não confirma que os recursos serão distribuídos aos acionistas como dividendos, utilizados para quitar dívidas ou destinados à aquisição de outras empresas.
Essas são possibilidades que podem ser consideradas pela administração, mas não devem ser tratadas como decisões já tomadas.
A destinação futura do capital será determinante para avaliar se a venda poderá gerar valor aos acionistas.
Uma empresa pode vender um ativo e obter um resultado positivo quando recebe um preço adequado e consegue reinvestir o dinheiro em oportunidades com retorno superior. Por outro lado, a venda pode reduzir o potencial de resultados futuros se a participação alienada apresentar crescimento sustentável e os recursos não forem utilizados de maneira eficiente.
Por isso, a análise precisa considerar tanto o preço da transação quanto o valor econômico do negócio vendido e a estratégia que será adotada com o dinheiro.
A dívida líquida da Wiz Co caiu 58,4% em um ano
Os dados financeiros apresentados pela companhia no segundo trimestre de 2026 mostram que a dívida líquida da Wiz Co era de R$ 138,7 milhões, contra R$ 333,1 milhões no segundo trimestre de 2025.
A redução foi de aproximadamente 58,4%.
A relação entre dívida líquida e EBITDA estava em 0,3 vez, ante 0,7 vez um ano antes. A companhia também informou caixa consolidado de R$ 386,1 milhões.
| Indicador | 2T25 | 2T26 |
|---|---|---|
| Dívida líquida | R$ 333,1 milhões | R$ 138,7 milhões |
| Dívida líquida/EBITDA | 0,7 vez | 0,3 vez |
| Caixa consolidado | – | R$ 386,1 milhões |
O preço contratado para a venda equivale a quase três vezes a dívida líquida reportada no segundo trimestre, embora sejam grandezas diferentes e de momentos distintos.
A melhora da alavancagem não prova que a venda seja desnecessária nem que a companhia não tenha razões estratégicas para realizá-la. Entretanto, os números citados não demonstram, isoladamente, que a transação tenha sido uma resposta obrigatória a uma situação de endividamento excessivo.
Isso reforça a importância de entender os motivos estratégicos da decisão e o retorno esperado para os recursos.
Receita e EBITDA da Wiz Co recuaram no segundo trimestre
A venda da participação na Inter Seguros ocorre em um momento de pressão sobre alguns indicadores consolidados da Wiz Co.
No segundo trimestre de 2026, a receita bruta consolidada foi de R$ 412,9 milhões, ante R$ 511,1 milhões no mesmo período de 2025. A queda foi de 19,2%.
No primeiro semestre, a receita bruta somou R$ 845,4 milhões, contra R$ 1,022 bilhão um ano antes, recuo de 17,3%.
A receita líquida consolidada, excluindo comissões, caiu de R$ 286,8 milhões no segundo trimestre de 2025 para R$ 235,3 milhões no mesmo período de 2026, redução de aproximadamente 18%.
Quando também é excluído o efeito da operação em run-off, a receita líquida recuou de R$ 241,2 milhões para R$ 189,5 milhões, queda de 21,4%.
O EBITDA ajustado consolidado passou de R$ 189,1 milhões para R$ 152,8 milhões no trimestre, recuo de 19,2%. No primeiro semestre, o indicador caiu de R$ 368,6 milhões para R$ 310,9 milhões, redução de 15,6%.
Já o lucro líquido ajustado consolidado foi de R$ 101 milhões, contra R$ 116,8 milhões no segundo trimestre de 2025, queda de 13,5%. No semestre, a redução foi de 9,5%.
| Indicador consolidado | 2T25 | 2T26 | Variação anual |
|---|---|---|---|
| Receita bruta | R$ 511,1 milhões | R$ 412,9 milhões | -19,2% |
| Receita líquida, excluindo comissões | R$ 286,8 milhões | R$ 235,3 milhões | Aproximadamente -18% |
| Receita líquida sem efeito de run-off | R$ 241,2 milhões | R$ 189,5 milhões | -21,4% |
| EBITDA ajustado | R$ 189,1 milhões | R$ 152,8 milhões | -19,2% |
| Lucro líquido ajustado | R$ 116,8 milhões | R$ 101 milhões | -13,5% |
Os números mostram que a companhia enfrenta desafios para sustentar o desempenho de suas operações consolidadas. A venda da participação na Inter Seguros pode reforçar o caixa, mas não resolve automaticamente a pressão sobre receita e EBITDA das demais áreas.
Inter Seguros cresceu enquanto o resultado consolidado da Wiz recuou
O contraste entre o desempenho da Inter Seguros e o resultado consolidado da Wiz Co é um dos principais pontos para avaliar a transação.
No segundo trimestre de 2026, a Inter Seguros registrou receita bruta de R$ 94,8 milhões, crescimento de 14,8% na comparação anual.
O EBITDA chegou a R$ 54,8 milhões, alta de 30,1%, enquanto o lucro líquido atingiu R$ 37,4 milhões, avanço de 34,7%. A companhia destacou o resultado como recorde trimestral.
| Indicador da Inter Seguros | Resultado no 2T26 | Variação anual |
|---|---|---|
| Receita bruta | R$ 94,8 milhões | +14,8% |
| EBITDA | R$ 54,8 milhões | +30,1% |
| Lucro líquido | R$ 37,4 milhões | +34,7% |
Esses números indicam que a participação alienada estava ligada a uma operação que apresentou crescimento relevante no período analisado.
Isso não significa, automaticamente, que a venda tenha sido um mau negócio. O valor econômico de uma participação depende também de riscos, perspectivas futuras, geração de caixa, contratos e retorno esperado sobre o capital.
Mas o crescimento da Inter Seguros torna necessário comparar o preço contratado com os resultados que a Wiz deixa de potencialmente obter após a conclusão da operação.
A conta dos R$ 409,5 milhões: quanto representa a participação no lucro da Inter Seguros?
Uma conta ilustrativa ajuda a dimensionar a operação.
A Inter Seguros registrou lucro líquido de R$ 37,4 milhões no segundo trimestre de 2026. Aplicando a participação de 39,75% detida pela Wiz, chega-se a aproximadamente R$ 14,9 milhões como parcela proporcional do lucro trimestral.
Se esse valor fosse simplesmente multiplicado por quatro, a referência anualizada seria de cerca de R$ 59,4 milhões.
Dividindo o preço contratado de R$ 409,5 milhões por essa referência anualizada, chega-se a aproximadamente 6,9 vezes o lucro proporcional anualizado.
| Etapa do cálculo | Valor aproximado |
|---|---|
| Lucro líquido da Inter Seguros no 2T26 | R$ 37,4 milhões |
| Participação da Wiz Co | 39,75% |
| Parcela proporcional do lucro trimestral | R$ 14,9 milhões |
| Parcela proporcional anualizada | R$ 59,4 milhões |
| Preço da venda/lucro proporcional anualizado | 6,9 vezes |
Importante: esse cálculo é apenas ilustrativo. Ele utiliza um único trimestre como base e pressupõe que o resultado se repetiria durante quatro trimestres. Não constitui previsão de lucro futuro nem avaliação definitiva da participação.
Também não significa que a Wiz recebia todo esse valor em caixa ou como dividendos. Lucro contábil, geração de caixa e distribuição de dividendos são conceitos diferentes.
Uma avaliação completa exigiria analisar o fluxo de caixa esperado, o crescimento futuro, os riscos, as condições contratuais, os efeitos tributários e os direitos econômicos associados à participação.
Ainda assim, o exercício evidencia a questão econômica: a companhia está recebendo um preço adequado em relação aos resultados que pode deixar de capturar no futuro?
O múltiplo isolado não responde a essa pergunta, mas ajuda a identificar quais informações precisam ser analisadas antes de concluir se a transação foi favorável aos acionistas.
Outras áreas da Wiz Co também enfrentam pressão
O desempenho dos demais segmentos ajuda a contextualizar a venda.
No segmento de seguros, os prêmios emitidos recuaram 10,2%, para R$ 879,7 milhões. A receita líquida caiu 14,4%, para R$ 157,1 milhões, enquanto o EBITDA diminuiu 20,9%, para R$ 113,4 milhões.
Na BRB Seguros, a receita líquida recuou 36,3%, para R$ 51,3 milhões. Os prêmios caíram 27,2%, para R$ 160,7 milhões, e o lucro líquido diminuiu 36,3%, para R$ 23,8 milhões. Os dados fornecidos pela companhia relacionam o desempenho a mudanças na parceria.
Na Bmg Corretora, a receita líquida caiu 12,9%, para R$ 40,6 milhões. Os prêmios recuaram 32,2%, para R$ 179,4 milhões, e o lucro líquido diminuiu 34,3%, para R$ 16 milhões. A empresa também apontou impactos de mudanças regulatórias relacionadas ao crédito consignado do INSS.
No segmento de crédito e consórcios, o volume total foi de R$ 3,3 bilhões, redução de 10,1%. A receita líquida caiu 15,4%, para R$ 32,4 milhões, e o EBITDA recuou 34,3%, para R$ 15,5 milhões.
A Promotiva apresentou queda de 18,1% no volume, enquanto a Wiz Parceiros registrou recuo de 2,9%.
Há, porém, operações com resultados positivos. A Omni1 apresentou crescimento de 45,3% nos prêmios, para R$ 102,4 milhões, e alta de 67,6% no lucro líquido, para R$ 16,2 milhões.
Na Wiz Corporate, os prêmios avançaram 16,7%, para R$ 228,8 milhões, impulsionados pelo seguro garantia. A receita bruta, por outro lado, caiu 3%, e a operação registrou prejuízo de R$ 1,1 milhão, atribuído a ajustes no plano de remuneração e à contratação de profissionais para a equipe de benefícios.
Portanto, o quadro não é uniforme: há áreas em expansão, segmentos sob pressão e efeitos associados a parceiros e mudanças regulatórias. O desafio é compreender como a companhia pretende sustentar os resultados depois da venda de uma participação em crescimento.
Lucro da controladora e lucro consolidado não são a mesma coisa
Outro ponto importante é a diferença entre os indicadores de lucro.
O lucro líquido ajustado consolidado caiu 13,5% no segundo trimestre, para R$ 101 milhões.
Já o lucro líquido da controladora aumentou 8,4%, passando de R$ 49,4 milhões para R$ 53,6 milhões. No primeiro semestre, entretanto, o lucro da controladora recuou 2,8%, para R$ 93,4 milhões.
Esses números não são medidas idênticas: o lucro consolidado considera o conjunto das empresas consolidadas, enquanto o resultado da controladora corresponde à própria entidade controladora. Além disso, o indicador consolidado citado é ajustado, enquanto o número da controladora é apresentado como lucro da entidade.
Assim, o aumento trimestral do lucro da controladora é um dado positivo, mas não elimina a queda da receita e do EBITDA ajustado consolidado. Para interpretar corretamente os resultados, é necessário considerar as diferenças contábeis e os fatores que explicam a variação de cada indicador.
Geração de caixa operacional aumentou 28,9%
A Wiz Co informou geração de caixa operacional de R$ 129,5 milhões no segundo trimestre de 2026, alta de 28,9% em relação ao mesmo período do ano anterior.
O dado é relevante porque o fluxo de caixa operacional pode se comportar de forma diferente do lucro contábil e do EBITDA. Variações de capital de giro, recebimentos e pagamentos podem influenciar o resultado do período.
Sem uma análise detalhada da demonstração dos fluxos de caixa e das notas explicativas, não é possível atribuir a melhora a um fator específico ou concluir que ela represente, por si só, uma mudança estrutural.
A companhia também informou pagamentos relacionados a investimentos e aquisições de R$ 60,8 milhões e R$ 54,8 milhões em dividendos destinados à controladora e a acionistas não controladores durante o trimestre.
Esses valores ajudam a contextualizar os movimentos financeiros, mas não determinam como será utilizado o dinheiro da venda da Inter Seguros.
Por que WIZC3 caiu 28%? O que se pode afirmar
A queda de aproximadamente 28% registrada por volta das 11h de 20 de outubro, conforme a cotação considerada nesta análise, ocorreu após o anúncio da venda da participação na Inter Seguros.
A proximidade temporal entre os acontecimentos é relevante, mas não prova que a transação seja a única causa da desvalorização. Para atribuir a queda a um fator específico, seria necessário examinar outras informações divulgadas, as condições de mercado e a negociação do ativo durante o pregão.
Entre as questões econômicas que podem ser avaliadas pelos investidores estão o preço contratado, a perda potencial de resultados futuros, o destino dos recursos e o desempenho das operações que permanecerão no grupo.
A venda pode ser positiva caso a Wiz consiga alocar o capital de forma mais rentável do que manter a participação. Também pode reduzir o potencial de resultados futuros se o negócio vendido continuar crescendo e a empresa não encontrar alternativas de retorno adequado.
A resposta depende de informações adicionais e da execução da estratégia após o fechamento.
O que os acionistas da Wiz Co precisam acompanhar?
Há cinco pontos centrais para acompanhar nos próximos comunicados e resultados da companhia:
- Fechamento da operação: confirmação do cumprimento das condições precedentes, incluindo as aprovações do Banco Central e do Cade.
- Destino dos recursos: a administração informou que o dinheiro ficará no caixa até nova deliberação. Uma decisão posterior permitirá avaliar a estratégia de alocação de capital.
- Desempenho operacional: a evolução de receita, EBITDA e lucro nas áreas que continuarão no grupo será essencial para avaliar a capacidade de sustentar os resultados.
- Acordos comerciais e operacionais: o distrato do acordo de acionistas e o aditamento ao acordo operacional precisam ser considerados na análise da relação futura entre Wiz Co, Banco Inter e Inter Seguros.
- Retorno econômico da venda: o preço recebido precisa ser comparado com o potencial de resultados perdido e com o retorno que a companhia espera obter ao utilizar os recursos.
Esses fatores ajudarão a avaliar se a operação representa uma alocação eficiente de capital ou uma redução de participação em um negócio com potencial de crescimento.
Conclusão: vender a Inter Seguros por R$ 409,5 milhões foi um bom negócio?
A venda da participação de 39,75% na Inter Seguros por R$ 409,5 milhões representa uma transação relevante para a Wiz Co.
O negócio ocorre em um contexto de queda de receita e EBITDA consolidado, mas a participação alienada estava associada a uma operação que apresentou crescimento de receita, EBITDA e lucro líquido no segundo trimestre de 2026.
A companhia informou que os recursos permanecerão em caixa até nova deliberação, e o fechamento ainda depende das condições previstas no contrato.
Por isso, não basta avaliar a venda pelo valor absoluto do preço. A análise deve considerar o desempenho da participação vendida, o preço contratado, os resultados futuros que podem deixar de ser capturados e a estratégia para alocar o dinheiro.
A queda de WIZC3 por volta das 11h chama a atenção para a reação do mercado, mas não permite concluir isoladamente que a venda seja a única causa do movimento nem que a transação tenha destruído valor.
A questão que permanece é se a Wiz conseguirá transformar o capital da venda em retornos capazes de compensar os resultados potenciais dos quais está abrindo mão.
Fato relevante e informações corporativas da Wiz Co — RI oficial
Aviso: este conteúdo tem finalidade informativa e educacional. Não constitui recomendação de compra ou venda de WIZC3 ou de qualquer outro valor mobiliário.