A Movida (MOVI3) apresentou uma prévia operacional expressiva do terceiro trimestre de 2026, com crescimento de 117% no lucro líquido, avanço superior a 20% no EBITDA e o maior resultado trimestral dos últimos quatro anos. Apesar dos números positivos, as ações chegaram a recuar mais de 11% durante o pregão de 13 de outubro, levantando dúvidas sobre o potencial de valorização após a forte alta recente.
Por volta das 11h, os papéis caíam 7,81%, a R$ 17,46, depois de atingirem mínima intradiária de R$ 16,85, com recuo de 11,03%. O movimento ocorreu após uma valorização acumulada de aproximadamente 140% nos 30 dias anteriores, segundo os dados divulgados naquela sessão.
A reação levanta uma questão central para os investidores: a queda representa apenas realização de lucros ou indica que o mercado já incorporou boa parte da recuperação operacional da companhia?
Outro fator relevante é a trajetória dos juros. Uma eventual redução da Selic pode beneficiar o resultado financeiro da Movida, mas a intensidade desse efeito precisa ser confrontada com as expectativas já refletidas na cotação.
Movida supera guidance e registra maior lucro trimestral em quatro anos
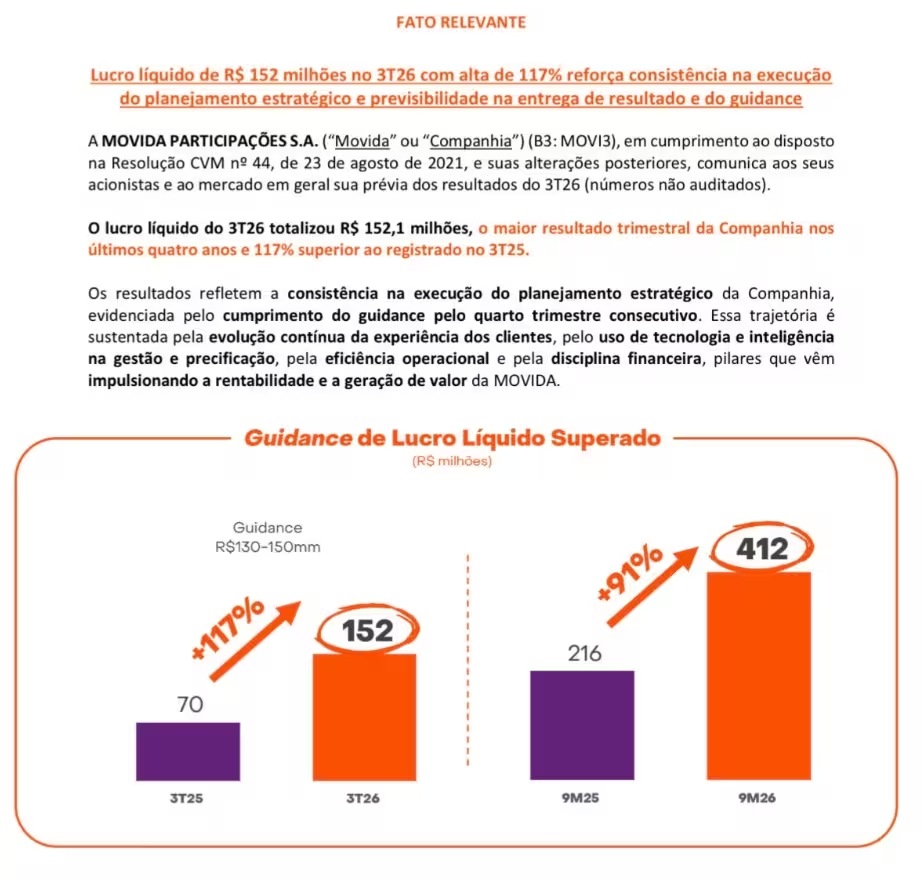
O lucro líquido preliminar da Movida alcançou R$ 152,1 milhões no terceiro trimestre de 2026 (3T26), alta de aproximadamente 117% em relação aos R$ 70 milhões registrados no mesmo período de 2025.
O resultado ficou ligeiramente acima do intervalo de guidance estabelecido pela companhia, de R$ 130 milhões a R$ 150 milhões. Segundo os dados apresentados ao mercado, foi o quarto trimestre consecutivo em que a empresa entregou resultados dentro ou acima das expectativas previamente estabelecidas.
O EBITDA atingiu aproximadamente R$ 1,8 bilhão, crescimento de 21,4% na comparação anual. Já o EBIT superou R$ 1 bilhão pelo segundo trimestre consecutivo, com avanço de 27%.
Principais números da prévia do 3T26
| Indicador | Resultado do 3T26 | Variação anual |
|---|---|---|
| Lucro líquido | R$ 152,1 milhões | +117% |
| EBITDA | R$ 1,8 bilhão | +21,4% |
| EBIT | Acima de R$ 1 bilhão | +27% |
| Guidance de lucro líquido | R$ 130 milhões a R$ 150 milhões | Superado |
Fonte: dados preliminares divulgados pela Movida. Os valores estão sujeitos à apresentação dos resultados completos do trimestre.
Os indicadores oferecem perspectivas diferentes sobre o desempenho da companhia. O EBITDA mede o resultado antes de juros, impostos, depreciação e amortização; o EBIT considera depreciação e amortização, mas não desconta o resultado financeiro e os impostos; e o lucro líquido incorpora essas despesas e os demais componentes que afetam o resultado final.
O avanço simultâneo dos três indicadores é compatível com uma melhora operacional relevante. Ainda assim, a sustentabilidade desse desempenho dependerá da capacidade de manter a rentabilidade ao longo dos próximos trimestres.
Receita de locação cresce 19,2%, enquanto Seminovos recua
Um dos destaques da prévia foi o desempenho da divisão de aluguel de veículos. A receita bruta de locação atingiu o recorde de R$ 2,7 bilhões, alta de 19,2% em relação ao terceiro trimestre de 2025.
Na direção oposta, a receita de Seminovos recuou 16%. A receita bruta total da Movida ficou próxima de R$ 4,18 bilhões, crescimento de 3,5% na comparação anual.
Leia mais sobre

A diferença entre os ritmos de crescimento evidencia a importância da composição das receitas para a análise do negócio. A expansão da locação foi expressiva, mas a avaliação da rentabilidade exige considerar também o desempenho da venda de veículos usados e os custos associados à operação.
Receita e composição do negócio
| Indicador | 3T26 | Variação anual |
|---|---|---|
| Receita bruta de locação | R$ 2,7 bilhões | +19,2% |
| Receita de Seminovos | — | -16% |
| Receita bruta total | R$ 4,18 bilhões | +3,5% |
Fonte: prévia operacional do 3T26. A variação de Seminovos foi divulgada sem o respectivo valor absoluto no conjunto de dados utilizado nesta análise.
A Movida depende da gestão de todo o ciclo econômico da frota. A companhia compra veículos, financia os ativos, coloca-os em operação, recebe as tarifas de aluguel e absorve custos de manutenção e depreciação, antes de vender parte dos automóveis para renovar a frota.
A rentabilidade, portanto, não depende exclusivamente do crescimento das tarifas ou da receita de locação. Também é influenciada pela utilização dos veículos, pelo custo de aquisição, pela depreciação e pelos preços obtidos na venda dos seminovos.
A queda de receita nessa última divisão não significa, isoladamente, deterioração do negócio. Para avaliar seu impacto, será necessário acompanhar o volume de veículos vendidos, os preços médios, a composição das vendas e as margens obtidas.
Outro ponto favorável da prévia é que o crescimento do EBITDA e do EBIT superou o avanço da receita bruta total. Essa dinâmica é compatível com ganhos operacionais, mas sua qualidade precisará ser confirmada por indicadores de margem, custos por veículo, depreciação e geração de caixa.
Por que MOVI3 caiu apesar dos números positivos?
A forte valorização anterior à divulgação é uma das principais explicações para a queda das ações. Os papéis acumulavam alta de aproximadamente 83% desde o início de 2026 e de cerca de 140% nos 30 dias anteriores ao pregão de 13 de outubro, conforme os números divulgados naquela sessão.
Depois de uma alta dessa magnitude, investidores que compraram a ação a preços inferiores podem optar por realizar lucros. Ao mesmo tempo, novos compradores passam a avaliar uma cotação que já incorpora parte relevante da recuperação esperada para a empresa.
Esse movimento pode provocar uma correção mesmo quando os fundamentos operacionais continuam positivos. A reação do mercado depende não apenas do resultado divulgado, mas também da diferença entre os números efetivos e aquilo que os investidores já esperavam.
A realização de lucros, porém, não elimina os riscos financeiros da companhia. O endividamento e o custo da dívida continuam entre os fatores que merecem atenção na avaliação da tese de investimento.
Também permanece a questão da conversão do crescimento operacional em caixa. Uma empresa pode elevar o EBITDA e, simultaneamente, enfrentar despesas financeiras relevantes, investimentos elevados e compromissos relacionados à renovação da frota.
Por isso, EBITDA maior não significa automaticamente geração de caixa livre maior na mesma proporção. Para o acionista, é importante verificar quanto do resultado operacional se transforma em recursos disponíveis depois dos investimentos e das obrigações financeiras.
A queda das ações, portanto, não comprova que os fundamentos tenham piorado. Mas o crescimento do lucro também não garante que a cotação ofereça, neste momento, uma relação entre risco e retorno mais atraente.
Itaú BBA mantém compra para MOVI3, mas preço-alvo fica abaixo da cotação
O Itaú BBA manteve recomendação de compra para MOVI3, com preço-alvo de R$ 15 para dezembro de 2026. Considerando o preço de fechamento de R$ 18,95 na sexta-feira, 9 de outubro, esse valor correspondia a um potencial de desvalorização de aproximadamente 20,8%.
O preço-alvo foi estabelecido antes da reação do mercado à prévia do terceiro trimestre. Com as ações negociadas acima de R$ 17 durante o pregão de 13 de outubro, a cotação passou a apresentar uma distância ainda maior em relação àquela referência.
A recomendação de compra não significa que o banco espere uma valorização imediata ou que a ação necessariamente subirá no curto prazo. Ela reflete uma avaliação baseada em premissas e em determinado horizonte de investimento.
A diferença entre o preço-alvo e a cotação também não prova, por si só, que o modelo esteja correto. Ela evidencia, contudo, uma divergência entre o preço negociado no mercado e a avaliação apresentada pelo banco antes da divulgação dos novos números.
A questão central passa a ser quanto da recuperação operacional ainda não está incorporado à cotação e se os resultados futuros poderão justificar uma revisão das estimativas.
Como a queda da Selic pode impactar o lucro da Movida?
A sensibilidade do resultado aos juros é um dos elementos mais relevantes da tese de investimento. Segundo as estimativas do Itaú BBA, cada redução de 1 ponto percentual na Selic média poderia elevar o lucro líquido da Movida em aproximadamente 15% em 2027 e 10% em 2028.
A projeção considera o impacto potencial de mudanças no cenário de juros sobre o resultado da companhia. Não representa uma garantia de que a Selic cairá nessa magnitude nem de que o lucro aumentará automaticamente nas proporções indicadas.
Como a Movida opera com uma estrutura de capital intensiva em recursos, o custo de financiamento influencia a parcela do resultado operacional que chega ao lucro líquido. Uma eventual redução dos juros pode permitir refinanciamentos em condições mais favoráveis e diminuir o custo de novas captações, dependendo dos contratos e das condições de mercado.
Juros menores também podem favorecer o valuation das ações ao alterar a taxa de desconto utilizada pelos investidores para estimar o valor dos resultados futuros. Entretanto, o benefício efetivo depende do ritmo de transmissão das mudanças de juros para o custo da dívida e das demais condições financeiras da companhia.
Existe uma diferença importante entre a empresa economizar dinheiro com juros e o mercado antecipar essa economia na cotação. Se os investidores já estiverem projetando uma queda relevante da Selic, parte do benefício poderá estar incorporada ao preço atual da ação.
A estimativa do Itaú BBA funciona, portanto, como uma análise de sensibilidade. Ela ajuda a dimensionar o possível impacto dos juros sobre o lucro projetado, mas não elimina as incertezas sobre a trajetória da política monetária, o endividamento e a execução operacional.
Resultado forte pode abrir espaço para revisões positivas, mas há ressalvas
O Itaú BBA também destacou a continuidade da demanda na divisão de aluguel de carros, conhecida como RAC (Rent-a-Car), que registrou a venda de 20,1 mil veículos no trimestre, conforme os dados apresentados na análise.
Na avaliação da equipe, os resultados preliminares reforçam o ritmo operacional da Movida e criam uma base para 2027 e 2028. As tendências operacionais, especialmente o desempenho da divisão RAC, poderiam permitir revisões positivas das estimativas nos próximos trimestres.
Essa perspectiva, entretanto, convive com o preço-alvo de R$ 15 para dezembro de 2026, inferior à cotação observada durante o pregão de 13 de outubro.
A aparente contradição pode ser explicada pela diferença entre a evolução do negócio e a atratividade da ação. Um analista pode acreditar que a empresa continuará melhorando e, ainda assim, considerar que o preço de mercado já antecipa uma recuperação maior do que aquela contemplada em seu modelo.
A margem de segurança depende do preço pago em relação ao valor estimado do ativo e das incertezas envolvidas nessa avaliação. Depois de uma valorização expressiva, não basta observar o lucro de R$ 152,1 milhões para concluir que MOVI3 continua descontada.
Uma eventual revisão do preço-alvo dependerá de novas informações, da atualização das projeções e da confirmação de que os resultados operacionais podem se sustentar.
O que precisa acontecer para MOVI3 continuar subindo?
A continuidade da valorização dependerá de fatores que vão além da prévia do terceiro trimestre. Três condições merecem atenção especial.
1. Continuidade da recuperação operacional
A Movida precisará manter tarifas competitivas, boa utilização da frota e controle de custos. Se o lucro de R$ 152,1 milhões representar uma nova base de rentabilidade, a tese ganha força; se for um resultado difícil de repetir, a avaliação exigirá premissas mais conservadoras.
2. Evolução da estrutura financeira
O mercado precisará acompanhar a trajetória da dívida líquida, as despesas com juros e a geração de caixa depois dos investimentos necessários para sustentar a operação. A queda dos juros pode ajudar, mas não substitui a necessidade de administrar o endividamento.
3. Diferença entre expectativas e resultados efetivos
Se a cotação já incorporar crescimento do lucro, redução da Selic e diminuição da alavancagem, a companhia precisará entregar resultados suficientes para confirmar essas expectativas. Não basta apresentar bons números: a evolução precisa ser compatível com o que o mercado já espera.
Após uma valorização de aproximadamente 140% em 30 dias, a exigência para novas altas pode ser elevada. Por outro lado, estimativas ainda conservadoras e resultados superiores aos projetados podem abrir espaço para novas revisões positivas.
O cenário também depende do custo de financiamento, da depreciação dos veículos e do comportamento do mercado de seminovos. Esses fatores podem influenciar a rentabilidade e a conversão do resultado operacional em caixa.
MOVI3: três cenários para os próximos trimestres
A avaliação da Movida pode ser organizada em três cenários, considerando a evolução da operação, dos juros e da geração de caixa.
| Cenário | Condições | Possível consequência |
|---|---|---|
| Recuperação com queda dos juros | Melhora operacional, geração de caixa mais forte e redução gradual da dívida | Possibilidade de crescimento do lucro e revisões positivas das estimativas |
| Resultados positivos já incorporados | Operação continua forte, mas a cotação antecipa parte relevante da recuperação | Ação pode ficar lateralizada ou corrigir mesmo com fundamentos razoáveis |
| Juros elevados ou caixa abaixo do esperado | Despesas financeiras persistentes, investimentos elevados ou menor conversão do EBITDA em caixa | Deterioração da margem de segurança e maior risco de correção |
No cenário favorável, a Movida mantém a evolução operacional, melhora a geração de caixa e reduz gradualmente o peso da dívida. O lucro pode continuar crescendo, e as estimativas do mercado podem ser revisadas para cima.
No cenário intermediário, a empresa entrega resultados positivos, mas o preço já antecipa boa parte da melhora. Nesse caso, a cotação pode precisar de tempo para que os resultados futuros alcancem as expectativas embutidas no mercado.
No cenário adverso, os juros permanecem elevados por mais tempo ou a geração de caixa decepciona. Mesmo com EBITDA robusto, despesas financeiras, investimentos e a dinâmica da frota podem limitar a conversão do resultado operacional em lucro e caixa.
A ação pode cair nesse cenário sem que a empresa necessariamente entre em crise. Basta que o retorno esperado pelo investidor deixe de compensar o risco assumido.
Por isso, a avaliação de MOVI3 exige acompanhamento da execução operacional, da estrutura de capital e do preço pelo qual o mercado está disposto a pagar pelos resultados futuros.
Conclusão: a recuperação da Movida justifica a cotação atual?
A prévia do terceiro trimestre de 2026 reforçou a melhora operacional da Movida, com lucro líquido de R$ 152,1 milhões, crescimento de 117%, EBITDA de R$ 1,8 bilhão e EBIT acima de R$ 1 bilhão pelo segundo trimestre consecutivo.
Apesar dos números positivos, as ações chegaram a cair mais de 10% durante o pregão de 13 de outubro, após uma forte valorização recente. A reação evidencia a importância das expectativas de mercado e da relação entre preço e valor.
A análise do Itaú BBA acrescenta dois elementos à discussão: o possível impacto de uma queda da Selic sobre o lucro futuro e um preço-alvo de R$ 15 para dezembro de 2026, calculado antes da divulgação da prévia.
O principal desafio para os investidores é distinguir a melhora efetiva do negócio da parcela dessa recuperação que já está refletida na cotação. A evolução do lucro, da dívida, do fluxo de caixa, da depreciação da frota e das projeções de juros será determinante para avaliar a sustentabilidade da tese.
Uma empresa pode melhorar muito e, ainda assim, sua ação já ter subido mais do que os fundamentos justificam. Por isso, o crescimento do lucro não deve ser analisado isoladamente, especialmente depois de uma valorização expressiva.
A Movida continuará no radar do mercado, mas a atratividade de MOVI3 dependerá dos resultados futuros e do preço pago pelos investidores.
RI Movida: https://ri.movida.com.br/
Este conteúdo tem caráter informativo e educacional e não constitui recomendação de compra ou venda de valores mobiliários.
Análise de MOVI3: perguntas frequentes
Por que as ações da Movida caíram após a prévia do 3T26?
A queda ocorreu após uma forte valorização recente e foi associada à realização de lucros e às dúvidas sobre a sustentabilidade do crescimento, o endividamento e a conversão do resultado operacional em caixa.
Qual foi o lucro líquido da Movida no terceiro trimestre de 2026?
A prévia indicou lucro líquido de R$ 152,1 milhões, alta de aproximadamente 117% em relação ao terceiro trimestre de 2025.
Qual é o preço-alvo do Itaú BBA para MOVI3?
A referência apresentada é de R$ 15 por ação para dezembro de 2026, com recomendação de compra. O preço-alvo foi estabelecido antes da reação do mercado à prévia do terceiro trimestre e não deve ser interpretado como uma avaliação atualizada após a divulgação.
Como a Selic pode afetar o lucro da Movida?
Segundo a estimativa do Itaú BBA, cada redução de 1 ponto percentual na Selic média poderia elevar o lucro líquido projetado em aproximadamente 15% em 2027 e 10% em 2028. Trata-se de uma estimativa condicionada às premissas do modelo.
A ação MOVI3 ainda está barata?
Os números operacionais, isoladamente, não permitem concluir que a ação esteja barata. A avaliação depende da cotação atual, das projeções de lucro, da dívida, da geração de caixa e da parcela de recuperação já incorporada ao preço.